
মোবাইল ব্যাংকিং ব্যবস্থার নানা রকম সুযোগ নিচ্ছে অপরাধীরা। ভুয়া ঠিকানা ব্যবহার করে অ্যাকাউন্ট খোলা ও নিয়ম না মেনে লেনদেনের কারণে অপরাধীদের শনাক্ত করতে পারছে না পুলিশ। পুলিশ বলছে, পরিস্থিতি দিনে দিনে নিয়ন্ত্রণের বাইরে চলে যাচ্ছে।
বিষয়টি মোকাবিলায় মোবাইল ব্যাংকিংয়ে নিয়োজিত প্রতিষ্ঠানগুলোও চ্যালেঞ্জের মুখে পড়েছে। মোবাইল ব্যাংকিংয়ে শীর্ষে থাকা প্রতিষ্ঠান বিকাশ জানিয়েছে, এজেন্টদের অনেকে নিয়ম না মানায় গত জুন মাসেই ৯ হাজার এজেন্সি বাতিল করা হয়েছে।
ঢাকা মহানগর পুলিশ কমিশনার মো. আছাদুজ্জামান মিয়া প্রথম আলোকে বলেন, মোবাইল ব্যাংকিং নিয়ে পুলিশ উদ্বিগ্ন। এ ক্ষেত্রে যা হচ্ছে, তার বেশির ভাগই ‘টাকার অবৈধ ব্যবহারসংক্রান্ত আইন’ (মানি লন্ডারিং) অনুযায়ী অপরাধ। এসব অপরাধ নিয়ন্ত্রণের জন্য পুলিশের পক্ষ থেকে গত ২৩ জুন বাংলাদেশ ব্যাংক, সংশ্লিষ্ট ব্যাংক ও সংশ্লিষ্ট নিয়ন্ত্রণকারী কর্তৃপক্ষের সঙ্গে বৈঠক করে পরিস্থিতি জানানো হয়েছে। এসব প্রতিরোধে কঠোর নজরদারি ও আইনগত ব্যবস্থা নিতে তাদের অনুরোধ করা হয়েছে। এর আগে সিআইডিও ব্যাংকগুলোর সঙ্গে পরিস্থিতি নিয়ে আলাদা বৈঠক করেছে।
পুলিশের অপরাধ তদন্ত বিভাগের (সিআইডি) অনুসন্ধানে দেখা গেছে, সাম্প্রতিক সময়ে চাঁদাবাজি, অপহরণ করে মুক্তিপণ আদায়, হুন্ডি ব্যবসা, প্রবাসীদের জিম্মি করে টাকা আদায়, জিনের বাদশা, হ্যালো পার্টির প্রতারণা, মানব পাচারের মতো মারাত্মক অপরাধের ক্ষেত্রে অর্থ আদায়ের মাধ্যম হিসেবে মোবাইল ব্যাংকিংকে ব্যবহার করা হচ্ছে। কিন্তু ভুয়া ঠিকানা ব্যবহার করে অ্যাকাউন্ট খোলা এবং লেনদেনের কারণে অপরাধীদের সহজে শনাক্ত করা যাচ্ছে না।
পুলিশ কর্মকর্তারা বলছেন, মোবাইল ব্যাংকিংয়ের ক্ষেত্রে সবচেয়ে বড় অনিয়মটি হয় এর এজেন্টদের মাধ্যমে। তাঁরা একাধিক ভুয়া হিসাব বা অ্যাকাউন্ট খুলে প্রতিদিন লেনদেন করছেন, যা একটি বড় অপরাধ। আসলে এ ধরনের লেনদেনে যিনি টাকা পাঠাবেন এবং যাঁর কাছে টাকা পাঠাবেন, তাঁদের দুজনের অ্যাকাউন্ট থাকতে হবে। এজেন্টরা এ নিয়ম অনুসরণ করছেন না। আবার ভুয়া পরিচয়পত্র ব্যবহার করে একই ব্যক্তি একাধিক অ্যাকাউন্ট খুলছেন এবং নিবন্ধনহীন গ্রাহকের মাধ্যমে লেনদেন করছেন। এই নিয়ম না মানার সুযোগ নিচ্ছে অপরাধীরা। এসব নম্বর ব্যবহার করে সন্ত্রাসীরা টাকা লেনদেন করলে পুলিশ তাদের আর খুঁজে পায় না।
মোবাইল ব্যাংকিংয়ের দায়িত্বে থাকা বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক শুভঙ্কর সাহা প্রথম আলোকে বলেন, মাত্র তিন-চার বছর হলো এ ধরনের ব্যাংকিং চালু হয়েছে। এ কারণে কিছু অভিযোগ আসছে। তবে যেকোনো ধরনের সমস্যা দেখা দিলেই ব্যাংকগুলোকে সতর্ক করা হচ্ছে। ব্যাংকগুলো কড়া নজরদারি করছে।
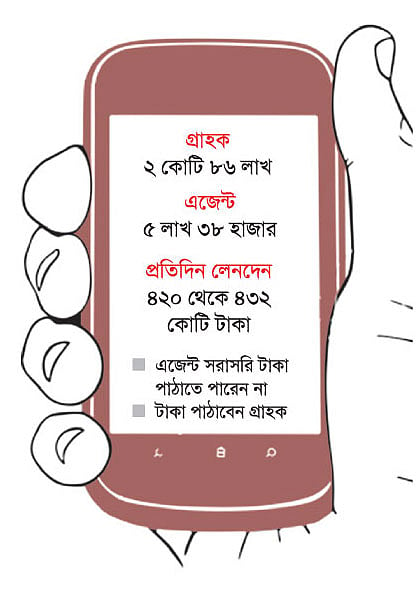
বাংলাদেশ ব্যাংকের পেমেন্ট সিস্টেমস বিভাগের (পিএসডি) তথ্যে দেখা গেছে, দেশে বর্তমানে মোবাইল ব্যাংকিংয়ে ২ কোটি ৮৬ লাখ গ্রাহক রয়েছেন। এঁদের মধ্যে ১ কোটি ২২ লাখ গ্রাহক নিয়মিত লেনদেন করেন। এ জন্য এজেন্ট আছেন ৫ লাখ ৩৮ হাজার, যাঁরা সরাসরি গ্রাহকের সঙ্গে লেনদেন করেন। গত মে ও জুন মাসের হিসাব থেকে দেখা গেছে, প্রতিদিন এসব গ্রাহক ৪২০ থেকে ৪৩২ কোটি টাকা লেনদেন করেন। মাসে এ লেনদেনের পরিমাণ দাঁড়ায় ১২ হাজার ৯০০ কোটি টাকার বেশি।
সংশ্লিষ্ট ব্যাংকগুলোর সঙ্গে কথা বলে জানা গেছে, দেশে ২৮টি ব্যাংকের অনুমোদন থাকলেও বর্তমানে মোবাইল ব্যাংকিং করছে ২০টি ব্যাংক। এর মধ্যে সবচেয়ে এগিয়ে আছে ব্র্যাক ব্যাংকের ‘বিকাশ’ ও ডাচ্-বাংলা ব্যাংকের ‘ডাচ্-বাংলা মোবাইল ব্যাংকিং’। ৮০ শতাংশের বেশি বাজার এ দুটি প্রতিষ্ঠানের দখলে। এ ছাড়া ইসলামী ব্যাংকের এম ক্যাশ, প্রাইম ব্যাংকের ফোন ব্যাংকিং, ন্যাশনাল ক্রেডিট অ্যান্ড কমার্স ব্যাংকের শিওর ক্যাশ, ব্যাংক এশিয়ার মোবাইল ব্যাংকিং, ঢাকা ব্যাংকের এসএমএস ব্যাংকিং, মার্কেন্টাইল ব্যাংকের মাইক্যাশ, সাউথইস্ট ব্যাংকের এসএমএস ব্যাংকিং, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের শিওর ক্যাশ, কমার্স ব্যাংকের শিওর ক্যাশ ও ইউনাইটেড কমার্শিয়াল ব্যাংকের ইউক্যাশ উল্লেখযোগ্য।
কয়েকটি ব্যাংকের দায়িত্বশীল কর্মকর্তাদের সঙ্গে কথা বলে জানা গেছে, দেশে মোবাইল ব্যাংকিং এখনো বিকশিত হচ্ছে। টাকা পাঠানোর এ মাধ্যমটি সাধারণ মানুষের কাছে খুব সহজ ও ঝঞ্ঝাটমুক্ত। ২০১৪ সালের জুনে ঢাকা বিশ্ববিদ্যালয়ের লোকপ্রশাসন বিভাগের এক গবেষণায় দেখা গেছে, ঢাকা শহরের ৭৬ শতাংশ রিকশাচালক মোবাইল ফোনের মাধ্যমে গ্রামের বাড়িতে টাকা পাঠান। মোবাইল ব্যাংকিং বিকশিত হওয়ায় কেন্দ্রীয় ব্যাংক একটি আন্তর্জাতিক পুরস্কার পেয়েছে। স্বাভাবিকভাবেই মোবাইল ব্যাংকিং পরিচালনাকারী প্রতিষ্ঠানগুলোর ব্যাপারে কেন্দ্রীয় ব্যাংকের দৃষ্টিভঙ্গি বেশ নমনীয়।
মোবাইল ব্যাংকিং পরিচালিত হয় বাংলাদেশ ব্যাংকের ‘গাইডলাইনস অন মোবাইল ফিন্যান্সিয়াল সার্ভিসেস ফর দ্য ব্যাংক’ অনুসারে। ওই বিধিতে বলা হয়েছে, মোবাইল ব্যাংকিং পরিচালনা করবেন গ্রাহক নিজে। এজেন্টের কাজ হলো, গ্রাহকের হিসাবে টাকা ভরে দেওয়া এবং সেই টাকা বের করে দেওয়া। কোনো এজেন্ট সরাসরি অন্য এজেন্ট বা গ্রাহককে টাকা পাঠাতে পারেন না। টাকা পাঠানোর কাজটি গ্রাহক নিজেই করবেন।
কিন্তু বেশির ভাগ ক্ষেত্রে এ ব্যবস্থা মানা হচ্ছে না। দেখা গেছে, এজেন্ট একাই শত শত সিম নম্বরে অ্যাকাউন্ট খুলে বসে আছেন। কেউ টাকা পাঠাতে চাইলে তিনি সেই সব নম্বর ব্যবহার করে টাকা পাঠিয়ে দিচ্ছেন। এতে প্রকৃত প্রেরক ও প্রাপককে চিহ্নিত করা যাচ্ছে না। দেশের প্রচলিত আইনে এটা অপরাধ।
সিআইডির সংঘবদ্ধ অপরাধ নিয়ন্ত্রণ বিভাগের সাবেক প্রধান ও ফরেনসিক ট্রেনিং ইনস্টিটিউটের কমান্ড্যান্ট শাহ আলম প্রথম আলোকে বলেন, ইরানে বাংলাদেশিদের জিম্মি করে টাকা আদায়ের একটি চক্রের হদিস করতে গিয়ে তিনি জানতে পারেন, মোবাইল ব্যাংকিংয়ের ক্ষেত্রে বাংলাদেশ ব্যাংকের নির্দেশনা রয়েছে, একজন এজেন্ট একটিমাত্র সিম ব্যবহার করতে পারেন। কিন্তু এ ঘটনায় চাঁদপুরের এক এজেন্টকে আটক করে ৮৫টি সিম উদ্ধার করেন তিনি। ওই এজেন্ট তাঁকে জানান, নিজে গ্রাহক সেজে এসব সিমে লেনদেন করছেন। ওই সব সিমের ব্যাপারে খোঁজ করতে গিয়ে দেখতে পান, সব সিমই ভুয়া নাম-ঠিকানা ও পরিচয়পত্র ব্যবহার করে নিবন্ধন করা হয়েছে। তিনি বলেন, মোবাইল ব্যাংকিংয়ে ক্ষেত্রে দুটি প্রধান অনিয়ম হচ্ছে। এর একটি হলো ভুয়া নাম-ঠিকানা ও পরিচয়পত্র ব্যবহার করে অ্যাকাউন্ট খোলা; আর দ্বিতীয়টি হলো মোবাইল ব্যাংকিংয়ের এজেন্ট নিজেই মানুষের টাকাপয়সা পাঠানো থেকে শুরু করে সবকিছু করছেন, যা মানি লন্ডারিং আইনে অপরাধ।
গত বৃহস্পতিবার বিকেলে এই প্রতিনিধি নিজে ‘বিকাশ’ এজেন্টের কাছে গিয়ে টাকা পাঠাতে চাইলে তিনি পরিমাণ শুনে একটি প্লাস্টিকের কৌটা বের করেন, যাতে শতাধিক সিম দেখা যায়। এভাবে টাকা পাঠানো বেআইনি কি না, জানতে চাইলে তিনি বলেন, সবাই এভাবেই টাকা লেনদেন করে। তবে তিনি তাঁর নাম প্রকাশ না করার অনুরোধ করেন।
সূত্র জানায়, মোবাইল ব্যাংকিং নিয়ে গত ১৬ এপ্রিল সিআইডির কর্মকর্তারা সব ব্যাংকের কর্মকর্তাদের সঙ্গে বৈঠক করে পরিস্থিতি ব্যাখ্যা করেন। ওই বৈঠকে বিকাশের কর্মকর্তারা এর অপব্যবহার তুলে ধরে বলেন, ২০১৪ সালের জুন থেকে ২০১৫ সালের এপ্রিল পর্যন্ত সময়ে বিকাশের মাধ্যমে অবৈধ লেনদেনের ৪৫৮টি অভিযোগ এসেছে। এর মধ্যে ১৬৯টি অপহরণ, ২৩টি চাঁদাবাজি, ১৫৫টি জালিয়াতি ও ৪৩টি প্রতারণার অভিযোগ। তবে সিআইডির কর্মকর্তারা বলেছেন, মোবাইল ব্যাংকিং নিয়ে প্রকৃত অপরাধ এর চেয়ে অনেক বেশি।
র্যাবের আইন ও জনসংযোগ বিভাগের প্রধান কমান্ডার মুফতি মাহমুদ খান প্রথম আলোকে বলেন, এসব ঘটনা ছাড়াও সব ধরনের চাঁদাবাজি, অপহরণ করে মুক্তিপণ আদায়, হুন্ডি ব্যবসা, প্রবাসীদের জিম্মি করে টাকা আদায়সহ বিভিন্ন অপরাধে টাকা আদায়ের মাধ্যম হচ্ছে মোবাইল ব্যাংকিং। বিশেষ করে বিকাশ ব্যবহার করে এসব অপরাধ হচ্ছে। দিনে দিনে এ সংখ্যা বাড়ছে। গত তিন মাসে র্যাব এ রকম ১০টি ঘটনা উদ্ঘাটন করেছে। এসব নিয়ন্ত্রণ করতে গিয়ে তারা হিমশিম খাচ্ছে।
‘বিকাশ’ ব্যবহার করে কিছু অনিয়মের অভিযোগের কথা স্বীকার করেন প্রতিষ্ঠানটির হেড অব মার্কেটিং আসিফ আহমেদ। প্রথম আলোকে তিনি বলেন, নিয়ম না মানার জন্য গত জুন মাসেই বিকাশ ৯ হাজার এজেন্সি বাতিল করেছে। দায়িত্বশীল মোবাইল আর্থিক সেবাদানকারী প্রতিষ্ঠান হিসেবে বিকাশ এজেন্টদের মধ্যে সচেতনতামূলক কার্যক্রম চালাচ্ছে। তবে ভুয়া পরিচয়পত্র ব্যবহার করে হিসাব খোলার ব্যাপারে তিনি বলেন, জাতীয় পরিচয়পত্রের ডেটাবেইসে প্রবেশাধিকার না থাকায় বিকাশ বুঝতে পারছে না গ্রাহকের পরিচয়পত্র সঠিক না ভুয়া।
বাংলাদেশ টেলিকমিউনিকেশন রেগুলেটরি কমিশনের (বিটিআরসি) সচিব সরওয়ার আলম প্রথম আলোকে বলেন, নির্বাচন কমিশনের ডেটাবেইসে প্রবেশের জন্য ফোন কোম্পানিগুলোর সঙ্গে আলোচনা চলছে। এটি হয়ে গেলেই ভুয়া পরিচয়পত্র ব্যবহার করে হিসাব খোলা বন্ধ হয়ে যাবে।
ঢাকা মহানগর পুলিশের যুগ্ম কমিশনার মীর রেজাউল আলম প্রথম আলোকে বলেন, মোবাইল ব্যাংকিংয়ের সমস্যা নিয়ে গত ২৩ জুন ব্যাংকগুলোর সঙ্গে বৈঠক করা হয়েছে। এতে সিদ্ধান্ত হয়েছে, এজেন্ট থেকে এজেন্টে কোনো লেনদেন করা যাবে না, এ নিয়ে বাংলাদেশ ব্যাংকের যে নিয়ম আছে, তা কঠোরভাবে মানতে হবে। ব্যাংকগুলো এ জন্য হেল্পলাইনও চালু করবে।
এ প্রসঙ্গে জানতে চাইলে ইসলামী ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মোহাম্মদ আবদুল মান্নান বলেন, সাধারণ ব্যাংকিংয়ের ক্ষেত্রে যে ধরনের নিয়ম আছে, মোবাইল ব্যাংকিংয়ের ক্ষেত্রেও তা মানা উচিত। পদ্ধতি নিরাপদ না করে দ্রুত বিস্তৃতি সবার জন্য ক্ষতিকর হতে পারে।
গ্রাহক
২ কোটি ৮৬ লাখ
এজেন্ট
৫ লাখ ৩৮ হাজার
প্রতিদিন লেনদেন
৪২০ থেকে ৪৩২ কোটি টাকা
এজেন্ট সরাসরি টাকা পাঠাতে পারেন না
এক মাসেই বিকাশের ৯ হাজার এজেন্সি বাতিল