
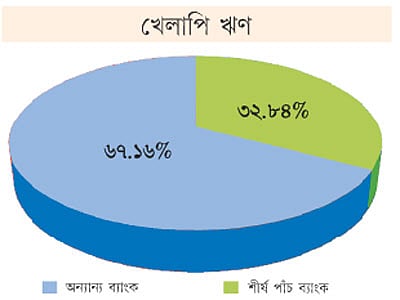
ব্যাংক খাতের খেলাপি ঋণের চার ভাগের তিন ভাগই লোকসানি বা মন্দ মানের ঋণ। হিসাববিজ্ঞানের ভাষায় যা আদায়যোগ্য নয়। দেশের আর্থিক খাতের জন্য এসব ঋণ উদ্বেগজনক বলা হয়েছে বাংলাদেশ ব্যাংকের ‘আর্থিক খাত স্থিতিশীলতা প্রতিবেদন ২০১৩’-তে।
কেন্দ্রীয় ব্যাংকের অন্য এক প্রতিবেদনের তথ্যে দেখা যায়, ২০১৪-এর জুন শেষে ব্যাংক খাতে খেলাপি ঋণ ছিল ৫১ হাজার ৩৪৪ কোটি টাকা। এর মধ্যে লোকসান বা মন্দ মানের ঋণ হচ্ছে ৩৯ হাজার ৪১৩ কোটি টাকা, যাকে উদ্বেগজনক বলা হয়েছে আর্থিক স্থিতিশীলতা প্রতিবেদনে।
উল্লেখ্য, খেলাপি ঋণকে তিন পর্যায়ে শ্রেণীকরণ করা হয়। এগুলো হলো নিম্নমান, সন্দেহজনক ও খারাপ বা লোকসানি।
স্থিতিশীলতা প্রতিবেদনে আরও বলা হয়েছে, ব্যাংক খাতে ঝুঁকির মধ্যে থাকা সম্পদের (খেলাপি ঋণ) ৩২ দশমিক ৮ শতাংশ ঋণই কেন্দ্রীভূত হয়েছে পাঁচটি ব্যাংকে। আর ১০ ব্যাংকে কেন্দ্রীভূত হয়েছে ৪৮ দশমিক ২ ভাগ ঝুঁকির মধ্যে থাকা সম্পদ।
এই ব্যাংকগুলোর মধ্যে রয়েছে তিনটি রাষ্ট্র খাতের বাণিজ্যিক ব্যাংক, তিনটি রাষ্ট্র খাতের বিশেষায়িত ব্যাংক, দুটি দেশের বেসরকারি খাতের ব্যাংক ও দুটি বিদেশি ব্যাংক।
প্রতিবেদনের এই তথ্য ধরে কেন্দ্রীয় ব্যাংকের ডেপুটি গভর্নর এস কে সুর চৌধুরীর কাছে সাংবাদিকদের প্রশ্ন ছিল, রাষ্ট্র খাতের ব্যাংকগুলোকে এক যুগের বেশি সময় ধরে বাংলাদেশ ব্যাংক নিবিড় তত্ত্বাবধান করছে। বিশ্বব্যাংক, আইএমএফ নানা সংস্কারের পরামর্শ দিয়েছে, দেশীয়ভাবেও সংস্কার কমিশন হয়েছে একাধিক। এতে কোটি কোটি টাকা খরচ হয়েছে। কিন্তু পরিস্থিতি আগের মতোই সেই তিমিরেই রয়েছে। এখান থেকে বের হওয়ার তাহলে উপায় কী? জবাবে সুর চৌধুরী বলেন, ‘কোনো উন্নতিই কি হয়নি? সরকার পুনর্ভরণ (রিক্যাপিটাল বা পুনঃ মূলধন) করেছে, আমরা ঋণ কেলেঙ্কারি ধরেছি, ব্যবস্থা নেওয়া হয়েছে, ঋণ বিতরণের সীমা আরোপ করেছি।’ তার পরও ব্যাংকগুলোতে আমানত বেড়েছে। আস্থা থাকাতে জনগণ তাদের আমানত এই ব্যাংকগুলোতে রাখছে দাবি করেন তিনি।
এর পরও আনুষ্ঠানিক জবাব শেষে প্রশ্ন ওঠে জনগণের করের টাকায় এই ব্যাংকগুলোর পুনর্ভরণ হয়েছে। পরিচালনা পর্ষদ ও কর্মকর্তাদের অনিয়ম, অদক্ষতা, রাজনৈতিক উদ্দেশ্যপ্রণোদিত ঋণের দায় জনগণ নেবে কেন? জবাব আসে নিয়ন্ত্রক সংস্থা তো তাদের মূলধনের পর্যাপ্ততা নিশ্চিত করতেই চাইবে। উল্লেখ্য, রাষ্ট্র খাতের ব্যাংকগুলোতে ঋণ জালিয়াতি-অনিয়মের কারণের সৃষ্ট মূলধন ঘাটতি মেটাতে সরকার জাতীয় বাজেটে বরাদ্দ দিয়ে গত বছর জনগণের করের চার হাজার ১০০ কোটি টাকা এই ব্যাংকগুলোকে দিয়েছে।
স্থিতিশীলতা প্রতিবেদনে বলা হয়েছে, সুশাসনের অভাবে রাষ্ট্র খাতের কয়েকটি ব্যাংক ও বিশেষায়িত ব্যাংকে আর্থিক কেলেঙ্কারি হয়েছে, যা আর্থিক খাতের স্থিতিশীলতাতে আঘাত হানতে পারে।
বাংলাদেশ ব্যাংকের গভর্নর আতিউর রহমান গতকাল বুধবার কেন্দ্রীয় ব্যাংকের জাহাঙ্গীর আলম মিলনায়তনে ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলোর শীর্ষ নির্বাহী এবং বিপুলসংখ্যক সাংবাদিকের উপস্থিতিতে এই প্রতিবেদন উন্মোচন করেন। কেন্দ্রীয় ব্যাংক এটি নিয়ে চারটি স্থিতিশীলতা প্রতিবেদন প্রকাশ করেছে। অনুষ্ঠানে কেন্দ্রীয় ব্যাংকের শীর্ষ পর্যায়ের কর্মকর্তারা উপস্থিত ছিলেন। পরে সাংবাদিকদের বিভিন্ন প্রশ্নের জবাব দেন ডেপুটি গভর্নর। এ সময় উপস্থিত ছিলেন ব্যাংকগুলোতে শীর্ষ নির্বাহীদের সংগঠন এবিবির ভাইস প্রেডিডেন্ট হেলাল আহমদ চৌধুরী।
খারাপ মানের এই ১০ ব্যাংকে ঋণ পরিস্থিতি এমনটা হওয়ার কারণ উল্লেখ করে স্থিতিশীলতা প্রতিবেদনে বলা হয়েছে, ঋণ অনুমোদন প্রক্রিয়াতে স্বচ্ছতা ও দক্ষতার অভাব, ঋণ প্রশাসন, তদারকি ও আদায়, ঋণগ্রহীতা নির্বাচনে দুর্বলতা, রাজনৈতিক উদ্দেশ্যপ্রণোদিত ঋণ বিতরণ এবং ঝুঁকি ব্যবস্থাপনায় অবহেলায় এটা হয়েছে।
যদিও গভর্নর তাঁর বক্তব্যে বলেন, ‘বাংলাদেশ ব্যাংকের লাইসেন্সপ্রাপ্ত ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলো এখনো কোনো সিস্টেমিক ঝুঁকির সম্মুখীন হয়নি। এমনকি বিশ্ব অর্থনৈতিক মন্দার চরম পর্যায়েও এরূপ ঘটনা ঘটেনি।’ তবে তিনি বলেন, ‘তা সত্ত্বেও আর্থিক ব্যবস্থায় সম্ভাব্য ঝুঁকি আবির্ভূত হওয়ার উদ্বেগ ও ক্ষেত্র এখনো আমাদের সামনে রয়েছে।’ তিনি বলেন, যেমন অধিক ওঠানামার প্রবণতায় থাকা পুঁজিবাজার, বিমা খাতের নতুন ও উন্নয়নশীল নিয়ন্ত্রক কাঠামো, ক্ষুদ্রঋণ খাতের আর্থিক অন্তর্ভুক্তিমূলক বিভিন্ন উদ্যোগ, বাংলাদেশ ব্যাংকের তদারকির আওতাধীন বাজার বিভাজনগুলোর দুর্বলতা বা ঘাটতির পাশাপাশি দীর্ঘমেয়াদি সঞ্চয় আহরণ এবং ঋণ নেওয়ার সুযোগ দান, করপোরেট ঋণ উপকরণের সেকেন্ডারি ট্রেডিং, ঋণমানের অবনতির বিপরীতে দ্রুত রেজুলেশন, বিভিন্ন বাজার ঝুঁকি কভারেজের লক্ষ্যে হেজিং প্রোডাক্টের আশ্রয় গ্রহণ ইত্যাদি।
আতিউর রহমান বলেন, ‘আমরা কাউকে, কোনো ব্যাংককে কোনো ছাড় দিচ্ছি না, যতই তিনি শক্তিশালী হন, যতই আমার কাছের লোক হন।’
বাংলাদেশ ব্যাংকের তদারকি পরামর্শক গ্লেন টাস্কি বলেন, দেখা যাচ্ছে ব্যাংকগুলোর ঋণ একই ধরনের। কেন্দ্রীভূতও হয়েছে কিছু সংখ্যক একই ধরনের গ্রহীতার কাছে। জামানতের ধরনও একই রকম। নিজ দেশের উদাহরণ দিয়ে তিনি বলেন, ‘আমেরিকাতে এ ধরনের ঋণ কেন্দ্রীভূত হওয়ার কারণে সেখানে ২০০৮-০৯ সময়ে আর্থিক খাতে বড় ধরনের বিপর্যয় হয়। এতে ২৯৩টি ব্যাংক ও আর্থিক প্রতিষ্ঠান দেউলিয়া হয়।’ এখানেও একই ধরনের কেন্দ্রীভূত ঋণের বিষয়ে শঙ্কা প্রকাশ করেন এই বিশেষজ্ঞ।