
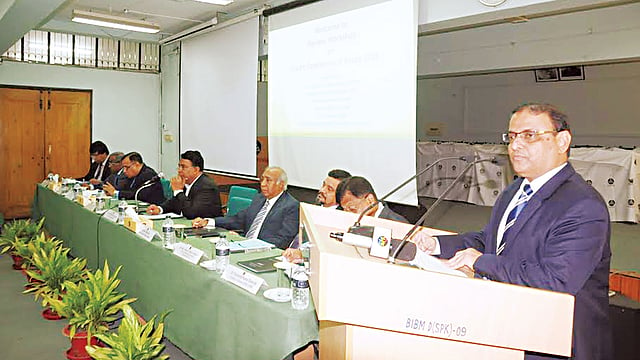
বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর আবু হেনা মোহা. রাজী হাসান বলেছেন, গবেষণায় ঋণ ব্যবস্থাপনায় বেশ কিছু সমস্যা চিহ্নিত হয়েছে। এর মধ্যে অতিরিক্ত তারল্য এবং খেলাপি ঋণ ব্যাংক খাতের উদ্বেগ বাড়াচ্ছে। আর্থিক খাতের ঝুঁকি কমাতে বাংলাদেশ ব্যাংক বেশ কিছু পদক্ষেপ নিয়েছে। এরই মধ্যে বেশ কিছু নির্দেশনাও জারি করা হয়েছে।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টে (বিআইবিএম) আয়োজিত ‘২০১৬ সালের ঋণ কার্যক্রম পর্যালোচনা’ শীর্ষক কর্মশালায় প্রধান অতিথির বক্তৃতায় গতকাল এসব কথা বলেন ডেপুটি গভর্নর। কর্মশালায় মূল প্রবন্ধ উপস্থাপন করেন বিআইবিএমের পরিচালক অধ্যাপক প্রশান্ত কুমার ব্যানার্জি।
মূল প্রবন্ধে বলা হয়, ২০১৬ সালের জুনে খেলাপি ঋণের হার বেড়ে হয়েছে ১০ দশমিক ১ শতাংশ। আগের বছর একই সময়ে এ হার ছিল ৮ দশমিক ৮ শতাংশ। খেলাপি ঋণ ব্যাংকিং খাতের জন্য উদ্বেগের কারণ হয়ে দাঁড়িয়েছে।
মূল প্রবন্ধে আরও বলা হয়, বড় ঋণের পরিমাণ দিন দিন বাড়ছে। কিন্তু ছোট এবং মাঝারি ধরনের প্রতিষ্ঠানে ঋণের পরিমাণ কমছে। এ জন্য গ্রামাঞ্চলে ঋণ প্রবাহ বাড়ানো প্রয়োজন।
প্রতিষ্ঠানটির সুপারনিউমারারি অধ্যাপক মো. ইয়াছিন আলী বলেন, বাংলাদেশে কর্মরত বিদেশি ব্যাংকে খেলাপি ঋণের হার ১ শতাংশের কম। সরকারি ব্যাংকে এ হার ৪০ শতাংশের ওপরে। একই পরিবেশে কাজ করে খেলাপি ঋণে এত পার্থক্য হবে কেন? এখানে কোনো সমস্যা আছে।
বিআইবিএমের আরেক সুপারনিউমারারি অধ্যাপক হেলাল আহমদ চৌধুরী বলেন, ঋণের বিপরীতে জামানত হিসাবে কী রাখা হচ্ছে, তার জন্য একটি ডেটা ব্যাংক প্রতিষ্ঠা করতে হবে, যা হবে কেন্দ্রীয় ব্যাংকের সিআইবির মতো। দেশের সব রেজিস্ট্রি অফিস ডিজিটালাইজেশনের আওতায় আসছে। এ জন্য ডেটা ব্যাংক তৈরির কাজটি সহজ হবে। আইনি ব্যবস্থায় খেলাপির অর্থ আদায় সময়সাপেক্ষ। এ জন্য বিকল্প বিরোধ নিষ্পত্তি ব্যবস্থার সাহায্য নিতে হবে।
সোনালী ব্যাংকের ব্যবস্থাপনা পরিচালক ওবায়েদ উল্লাহ আল মাসুদ বলেন, ব্যাংকের কর্মকর্তারা অনেকে আটক আছেন। কর্মকর্তাদের বিরুদ্ধে ব্যবস্থা নেওয়ার আগে কেন্দ্রীয় ব্যাংকের মাধ্যমে তদন্ত করতে হবে। এ জন্য দুর্নীতি দমন কমিশনকে অনুরোধ জানানো হয়েছে।
মেঘনা ব্যাংকের ব্যবস্থাপনা পরিচালক মোহাম্মদ নুরুল আমীন বলেন, গ্রেপ্তারের কারণে ব্যাংক কর্মকর্তাদের মধ্যে আতঙ্ক বিরাজ করছে। এটি ব্যাংক খাতের জন্য শুভ নয়।
সভাপতির বক্তব্যে বিআইবিএমের মহাপরিচালক তৌফিক আহমদ চৌধুরী বলেন, কয়েকটি প্রতিষ্ঠানকে বড় অঙ্কের ঋণ দেওয়া হয়েছে। এর একটি অংশ আদায় করা কঠিন হয়ে পড়বে। ব্যাংকগুলো ছোট ও মাঝারি ঋণগ্রহীতাদের দিকে কম নজর দিচ্ছে। ব্যাংকের ঋণ ব্যবস্থাপনা আরও দক্ষতার সঙ্গে চালাতে তথ্যভান্ডার গড়ে তুলতে হবে। এ জন্য ব্যাংকগুলোকেই অর্থ ব্যয় করতে হবে।