
শীর্ষ তিনজন করে ঋণগ্রহীতার হাতে ২৫ ব্যাংকের ভাগ্য
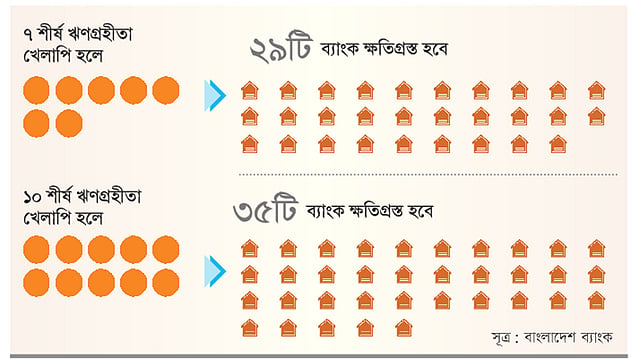
শীর্ষ ঋণগ্রহীতাদের হাতে ঝুলছে দেশের ২৫টি ব্যাংকের ভাগ্য। এসব ব্যাংকের শীর্ষ তিনজন করে ঋণগ্রহীতা খেলাপি হলে ঝুঁকিতে পড়বে ব্যাংকগুলো। কারণ ওই তিনজন করে ঋণগ্রহীতার খেলাপির বিপরীতে মূলধন সংরক্ষণে ব্যর্থ হবে এই ২৫টি ব্যাংক। একইভাবে শীর্ষ ৭ ও ১০ ঋণগ্রহীতা খেলাপি হলে ২৯টি ও ৩৫টি ব্যাংক মূলধন সংরক্ষণ করতে পারবে না। এ হিসাব বাংলাদেশ ব্যাংকের।
মার্চভিত্তিক তথ্যের ভিত্তিতে ব্যাংকগুলোর সংকটকালীন সহনক্ষমতা পরীক্ষা বা স্ট্রেস টেস্টিং পরীক্ষা করে এ তথ্য পেয়েছে বাংলাদেশ ব্যাংক। কেন্দ্রীয় ব্যাংকের আর্থিক স্থিতিশীলতা পর্যালোচনা প্রতিবেদনেও তা তুলে ধরা হয়েছে। মূলত শীর্ষ গ্রহীতাদের কাছে বড় অঙ্কের ঋণ পুঞ্জীভূত থাকায় এ ঝুঁকি তৈরি হয়েছে বলে বাংলাদেশ ব্যাংক মনে করছে।
ব্যাংকগুলোর সংকটকালীন সহনক্ষমতা পরীক্ষায় ঋণঝুঁকি, বাজারঝুঁকি ও তারল্যঝুঁকি—এ তিন ধরনের ঝুঁকি পরীক্ষা করেছে বাংলাদেশ ব্যাংক। ঋণঝুঁকির বিষয়ে বলা হয়েছে, খেলাপি ঋণ ৩ শতাংশ বাড়লে ৮ ব্যাংক ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধন সংরক্ষণে ব্যর্থ হবে। আর খেলাপি ঋণ ৯ শতাংশ বাড়লে ২৩টি ও ১৫ শতাংশ বাড়লে ৩২টি ব্যাংক মূলধন সংরক্ষণে ব্যর্থ হবে।
এ ছাড়া ঋণের বিপরীতে ঋণগ্রহীতারা যেসব সম্পদ ব্যাংকের কাছে জামানত রাখেন সেই সম্পদের মূল্য কমে গেলে কয়েকটি ব্যাংক প্রয়োজনীয় মূলধন সংরক্ষণ করতে পারবে না। জামানতের সম্পদমূল্য ১০ শতাংশ কমলে ৪টি ব্যাংক মূলধন সংরক্ষণ করতে পারবে না। একইভাবে ২০ ও ৪০ শতাংশ করে জামানতের সম্পদমূল্য কমলে যথাক্রমে ৫ ও ৭টি ব্যাংক মূলধন সংরক্ষণে ব্যর্থ হবে।
ব্যাংকিং হিসাবে খেলাপি ঋণের ক্ষেত্রে তিনটি ধাপ রয়েছে। এগুলো হচ্ছে নিম্নমান, সন্দেহজনক ও মন্দ ঋণ। বাংলাদেশ ব্যাংকের স্ট্রেস টেস্টিংয়ে বলা হচ্ছে, খেলাপি ঋণের এ তিন ধাপের মধ্যে কোনো একটি ধাপ নিচে নেমে গেলে দেশের সবগুলো ব্যাংক মূলধন সংরক্ষণে হিমশিম খাবে। বাংলাদেশ ব্যাংকের পরীক্ষার তথ্য বলছে, খেলাপি ঋণের ধাপ ৫ শতাংশ অবনমন হলে ৪ ব্যাংক মূলধন সংরক্ষণ করতে পারবে না। একইভাবে খেলাপি ঋণের ধাপ ১০ ও ১৫ শতাংশ অবনমন হলে যথাক্রমে ১১ ও ১৮টি ব্যাংক মূলধন সংরক্ষণে ব্যর্থ হবে।
ব্যাংক খাতের স্ট্রেস টেস্টিংয়ের বিষয়ে জানতে চাইলে অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সাবেক চেয়ারম্যান ও ইস্টার্ণ ব্যাংকের ব্যবস্থাপনা পরিচালক আলী রেজা ইফতেখার প্রথম আলোকে বলেন, ‘ব্যাংকগুলো কতটা চাপ নিতে পারবে, তা জানতেই এ পরীক্ষা করছে বাংলাদেশ ব্যাংক। এর মাধ্যমে ব্যাংকগুলো কী পরিমাণ ঝুঁকি নিচ্ছে তা পাওয়া যাচ্ছে। এ কারণে কেন্দ্রীয় ব্যাংক থেকে আমাদের ঋণ কেন্দ্রীভূত না করে বিকেন্দ্রীকরণের জন্য বলা হচ্ছে।’
আলী রেজা ইফতেখার বলেন, ‘একই খাত, একই ব্যক্তির কাছে যাতে বেশি ঋণ না যায়, সেদিকে নজর রাখতে বলা হচ্ছে। ঝুঁকি এড়াতে ব্যাংকগুলোকে ঋণ বিকেন্দ্রীকরণ করতেই হবে, এটাই ভালো চর্চা।’
ব্যাংক খাতের সার্বিক অবস্থা যাচাইয়ে বাংলাদেশ ব্যাংকের করা এ পরীক্ষায় বাজারঝুঁকির বিষয়ে বলা হয়েছে, সুদের হার ১, ২ ও ৩ শতাংশ কমলে যথাক্রমে ৫, ১০ ও ১৩টি ব্যাংক মূলধন সংরক্ষণে ব্যর্থ হবে। ব্যাংকগুলোর বাজারঝুঁকির ক্ষেত্রে তিন ধরনের ঝুঁকি উল্লেখ করা হয়েছে। সুদের হারজনিত ঝুঁকি ছাড়াও এ ক্ষেত্রে অন্য দুটি বাজারঝুঁকি হলো মুদ্রার বিনিময় হারজনিত ও সম্পদের মূল্যজনিত ঝুঁকি। বাংলাদেশ ব্যাংক বলছে, ব্যাংক খাতের সম্পদমূল্য ১০, ২০ ও ৪০ শতাংশ কমলে ৩ থেকে ৪টি ব্যাংক মূলধন সংরক্ষণে ব্যর্থ হবে।
এদিকে জানুয়ারি-মার্চ প্রান্তিকে ব্যাংক খাতে মিশ্র প্রবণতা দেখা গেছে। এ সময়ে ব্যাংকের ঋণ বেড়েছে। একইভাবে খেলাপি ঋণও বেড়েছে। ফলে এ সময়ে ব্যাংকের আয় কমেছে।
বাংলাদেশ ব্যাংক ও বিভিন্ন ব্যাংক থেকে পাওয়া তথ্যে দেখা গেছে, গত মার্চ শেষে ব্যাংক খাতের খেলাপি ঋণ বেড়ে হয়েছে ৫৯ হাজার ৪১১ কোটি টাকা। এ সময় পর্যন্ত ব্যাংকগুলো ঋণ অবলোপন করেছে ৪১ হাজার ৪৩৭ কোটি টাকা। এর ফলে মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ১ লাখ ৮৪৮ কোটি টাকা। সরকারি খাতের ব্যাংকগুলোর পাশাপাশি বেসরকারি খাতের ব্যাংকগুলোও খেলাপি ও অবলোপনে রয়েছে একই কাতারে।