
এ সপ্তাহের সাক্ষাৎকার: ২৩ বছরে ঢাকা ব্যাংক
আইনি দুর্বলতা ও দীর্ঘসূত্রতায় পার পেয়ে যাচ্ছেন ঋণখেলাপিরা
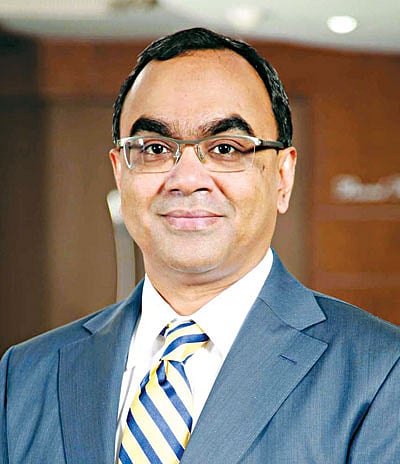
২২ বছর পূর্ণ করে ২৩ বছরে পা রেখেছে ১৯৯৫ সালে যাত্রা শুরু করা বেসরকারি খাতের ঢাকা ব্যাংক। দীর্ঘ এই পথচলায় ব্যাংকটি সময়ের চাহিদা অনুযায়ী পাল্টেছে ব্যবসার ধরন। দেশের শিল্প খাতে তৈরি করেছে নতুন নতুন শিল্পোদ্যোক্তা। যদিও সার্বিকভাবে ব্যাংক খাত নানা সমস্যার মুখোমুখি। বাড়ছে খেলাপি ঋণ ও নানা অনিয়মের ঘটনা। এসব নিয়েই প্রথম আলোর সঙ্গে কথা বলেছেন ঢাকা ব্যাংকের ব্যবস্থাপনা পরিচালক এবং ব্যাংকের শীর্ষ নির্বাহীদের সংগঠন এবিবির ভাইস চেয়ারম্যান সৈয়দ মাহবুবুর রহমান। সাক্ষাৎকারটি নিয়েছেন সুজয় মহাজন
প্রথম আলো: ঢাকা ব্যাংক এরই মধ্যে ২২ বছর পূর্ণ করে ২৩ বছরে পা রেখেছে। এই ২২ বছরে ঢাকা ব্যাংকের বড় অর্জন কী?
সৈয়দ মাহবুবুর রহমান: ২২ বছর পর এসে ঢাকা ব্যাংককে সামাজিকভাবে দায়বদ্ধ একটি ব্যাংক হিসেবে প্রতিষ্ঠিত করতে পেরেছি—এটাই বড় অর্জন। দীর্ঘ এই সময়ে একটু একটু করে আমরা একটি রয়াল গ্রাহকশ্রেণি তৈরি করেছি। তাদের সব সময় ভালো সেবা দিতে আমরা ওয়াদাবদ্ধ। গ্রাহকেরা আমাদের সেবায় মোটামুটি খুশি। যদি বাংলাদেশ ব্যাংকের অভিযোগকেন্দ্রের তথ্যও যাচাই করেন, দেখবেন সেখানে ঢাকা ব্যাংক নিয়ে গ্রাহকদের অভিযোগ কম। কমপ্লায়েন্স পরিপালনের ক্ষেত্রেও আমরা বেশ এগিয়ে। ঢাকা ব্যাংকের বিরুদ্ধে জরিমানা, জাল-জালিয়াতির রেকর্ড কিন্তু তেমন নেই। জাতীয় ও রাষ্ট্রীয় নানা দুর্যোগ ও প্রয়োজনে ঢাকা ব্যাংক সব সময় পাশে ছিল। সব মিলিয়ে আমাদের ব্যাংকটি এ দেশের মানুষের কাছে নিজেকে একটি ভালো ব্র্যান্ড হিসেবে দাঁড় করাতে পেরেছে।
প্রথম আলো: ২২ বছর পর এসে ঢাকা ব্যাংকের আর্থিক ভিত্তি কোথায় দাঁড়িয়েছে?
সৈয়দ মাহবুবুর রহমান: বর্তমানে আমাদের বিতরণ করা ঋণ ও অগ্রিমের পরিমাণ প্রায় ১৪ হাজার কোটি টাকা। তিনটি ক্ষুদ্র ও মাঝারি উদ্যোক্তা (এসএমই) সেন্টারসহ সারা দেশে আমাদের শাখার সংখ্যা ৯৭টি। আমাদের রপ্তানি বা এক্সপোর্ট পোর্টফোলিও এরই মধ্যে বিলিয়ন ডলার ছাড়িয়েছে। পাশাপাশি আমদানি পোর্টফোলিওর আকার বেড়ে ১২০ কোটি ডলার ছাড়িয়েছে। চলতি বছরের প্রথম ছয় মাসে রপ্তানি ও আমদানি অর্থায়নের ক্ষেত্রে আমাদের ২০ শতাংশ প্রবৃদ্ধি হয়েছে। এরপরও ঋণ বিতরণ কিংবা শাখা বৃদ্ধিতে আমি হয়তো আরও আগ্রাসীভাবে এগোতে পারতাম। কিন্তু আমরা সেটি করিনি। আমরা সেবার মান উন্নত করার ক্ষেত্রেই বেশি মনোযোগী। ঢাকা ব্যাংকের শুরুতে ফোকাস ছিল কনজ্যুমার ব্যাংকিং। পরে সেখান থেকে করপোরেট অর্থায়নের দিকে ঝোঁকে এবং তার মাধ্যমে বড় বড় কিছু শিল্পগোষ্ঠী গড়ে তোলে। বর্তমানে বাংলাদেশে প্রতিষ্ঠিত ১৫ থেকে ২০টি শিল্পগোষ্ঠী ঢাকা ব্যাংকের হাত ধরে গড়ে উঠেছে।
প্রথম আলো: আমরা জানি, আপনি ব্যাংকের শীর্ষ নির্বাহীদের সংগঠন এবিবিতেও গুরুত্বপূর্ণ পদে রয়েছেন। সার্বিকভাবে দেশের ব্যাংক খাতের বর্তমান পরিস্থিতি সম্পর্কে জানতে চাই।
সৈয়দ মাহবুবুর রহমান: দক্ষ মানবসম্পদের ঘাটতি ব্যাংক খাতের এখন বড় দুর্বলতা। মিড লেভেল বা মধ্যম সারিতে এই ঘাটতি সবচেয়ে বেশি। এন্ট্রি বা একদম প্রাথমিক পর্যায়ে হয়তো মানবসম্পদের কোনো ঘাটতি নেই। কিন্তু মিড লেভেলে দক্ষ মানবসম্পদের যথেষ্ট ঘাটতি রয়েছে। ঋণ প্রস্তাব মূল্যায়ন, ঝুঁকি নিরূপণসহ নানা গুরুত্বপূর্ণ কাজের ক্ষেত্রে দক্ষ লোক না থাকলে দিন শেষে ব্যাংকগুলোকেই সমস্যায় পড়তে হয়। সেখানে আমাদের দক্ষ মানবসম্পদের অভাব প্রকট। যদিও ব্যাংকগুলো এই ঘাটতি দূর করতে নানা ধরনের প্রশিক্ষণের ব্যবস্থা করে চলেছে; তবু কাঙ্ক্ষিত মাত্রায় দক্ষতা বাড়ানো সম্ভব হচ্ছে না। প্রশিক্ষণের মাধ্যমে দক্ষ মানবসম্পদ গড়ে তোলার বিষয়টি বেশ সময়সাপেক্ষও বটে।
প্রথম আলো: ব্যাংক খাতের খেলাপি ঋণ তো কোনোভাবেই কমানো যাচ্ছে না। এটিকে সমস্যা মনে করেন না?
সৈয়দ মাহবুবুর রহমান: খেলাপি ঋণ ব্যাংক খাতের দীর্ঘদিনের পুঞ্জীভূত এক সমস্যা। ক্রমাগতভাবে এটি বাড়ছে। এ ক্ষেত্রে সামগ্রিকভাবে সুশাসনের অভাব একটি ইস্যু। এর বাইরে খেলাপি ঋণের জন্য আরও কিছু বিষয়ও দায়ী। দেখা যাচ্ছে, সব ব্যাংক মিলে ঘুরেফিরে কিছু ব্যবসায়ীকে বেছে নিচ্ছে বড় বড় ঋণের জন্য। এর ফলে যেটি হচ্ছে তা হলো, প্রয়োজনের চেয়ে বেশি ঋণ পেয়ে যাচ্ছেন কেউ কেউ। তখনই ঋণের অপব্যবহার হচ্ছে বেশি। এ ছাড়া ঋণ দেওয়ার ক্ষেত্রে যথাযথভাবে মূল্যায়ন করা হচ্ছে না। ঋণের বিপরীতে যেসব সম্পত্তি ও কাগজপত্র ব্যাংকের কাছে বন্ধক রাখা হচ্ছে, সেগুলো যথাযথভাবে যাচাই-বাছাই ও মূল্যায়ন করা হচ্ছে না। ব্যাংকের দিক থেকে ঋণকাঠামোটা ঠিকমতো করা সম্ভব হয়নি। এসব কারণেও খেলাপি ঋণ নিয়ন্ত্রণে আনা যাচ্ছে না। তার ওপর আর্থসামাজিক বাস্তবতা তো রয়েছেই।
প্রথম আলো: একদিকে ব্যাংক খাতে খেলাপি বাড়ছে, অন্যদিকে নতুন নতুন ব্যাংকের অনুমোদন দেওয়া হচ্ছে। নতুন ব্যাংকগুলো যাত্রা শুরু করতে না করতেই নানা ঋণ অনিয়মে জড়িয়ে পড়ছে। বিষয়টিকে কীভাবে দেখছেন?
সৈয়দ মাহবুবুর রহমান: সরকার নানা কারণে ও সুনির্দিষ্ট উদ্দেশ্যে নতুন ব্যাংকের অনুমোদন দেয়। নতুন করে যে নয়টি ব্যাংকের অনুমোদন দেওয়া হয়েছিল, সেগুলোর লাইসেন্সে কিছু শর্ত যুক্ত করে দেওয়া হয়েছিল। নতুন ব্যাংকগুলোকে ১০ শতাংশ হারে সিএসআর (সামাজিক দায়বদ্ধতা) খাতে ব্যয়ের লক্ষ্যমাত্রা ঠিক করে দিয়েছিল। কিন্তু ব্যাংকগুলো সেই শর্ত পূরণ করতে পারছে না। এ কারণে সিএসআর ব্যয় কমাতে এরই মধ্যে বাংলাদেশ ব্যাংকে আবেদন করেছে। আবার পুরোনো ব্যাংকের মতো নতুন ব্যাংকগুলোর কাজের ক্ষেত্রও এক। ফলে অনেক গ্রাহক প্রয়োজনের চেয়ে বেশি ঋণ পেয়ে যাচ্ছেন। তাতে ঋণের অপব্যবহার ও ঋণ নিয়ে অনিয়মও বাড়ছে। তাহলে নতুন ব্যাংক দিয়ে লাভ হলো কী?
প্রথম আলো: তার মানে, খেলাপি ঋণের জন্য অনেকাংশে ব্যাংকাররাও দায়ী?
সৈয়দ মাহবুবুর রহমান: আমি কখনো বলব না যে ব্যাংকাররা তাঁদের দায়িত্ব সব সময় যথাযথভাবে পালন করতে পেরেছেন। ঋণ দেওয়ার ক্ষেত্রে সঠিক পর্যালোচনা করা হয়নি। আমি মনে করি, ব্যাংকঋণের ক্ষেত্রে একটা সর্বশেষ ব্যবহারের পর্যবেক্ষণব্যবস্থা থাকা দরকার। তাহলে ঋণ বিতরণের পর সেই ঋণ কোথায়, কীভাবে ব্যবহার করা হচ্ছে, সে সম্পর্কে জানতে পারবে ব্যাংক। এখন যেটা হচ্ছে, টাকা দেওয়ার পর ব্যাংক আর ঋণগৃহীতার সঙ্গে যোগাযোগই রাখে না। যখন কোনো কিস্তি পরিশোধ হচ্ছে না, তখনই আবার তাঁর কাছে যাচ্ছি। এটা হওয়া উচিত না। যেটা হওয়া উচিত তা হলো মাঝেমধ্যে ঋণের ব্যবহার সম্পর্কে তথ্য নেওয়া, গ্রাহকের কাছে যাওয়া। কেউ এলসি খুলতে এলেই খোঁজখবর না নিয়ে এলসি খুলে ফেলা উচিত নয়। কোনো কোনো ঋণ হিসাবের ক্ষেত্রে আগাম সতর্কসংকেতের ব্যবস্থা করা দরকার। সেটি হলে সংশ্লিষ্ট ঋণের জন্য দায়িত্বশীল ব্যাংক কর্মকর্তা ছাড়াও অন্যরা সতর্ক হতে পারেন। ব্যাংকাররাও তাঁদের যথাযথ দায়িত্ব পালন করতে পারেননি বলেই খেলাপি ঋণের পরিমাণ বেড়েছে।
প্রথম আলো: খেলাপি ঋণ বাড়লেও আমরা তো ঋণখেলাপিদের বিরুদ্ধে দৃষ্টান্তমূলক কোনো শাস্তির বিধানও দেখতে পাচ্ছি না। সেটা কেন?
সৈয়দ মাহবুবুর রহমান: আইনি দুর্বলতা ও দীর্ঘসূত্রতার কারণে ঋণখেলাপিদের বিরুদ্ধে আমরা চাইলেও যথাযথ ব্যবস্থা গ্রহণ করতে পারি না। তাই ঋণখেলাপি পার পেয়ে যাচ্ছেন। সাম্প্রতিক সময়ে আদালতের এক নির্দেশের ফলে চেক জালিয়াতির মামলা করা ব্যাংকের জন্য কষ্টসাধ্য হয়ে গেছে। অর্থঋণ আদালত থাকলেও উচ্চ আদালতে তার জন্য আলাদা কোনো বেঞ্চ নেই। আমি মনে করি, আর্থিক খাতের জন্য উচ্চ আদালতে আলাদা বেঞ্চ থাকা উচিত।
এ ছাড়া আইনে ব্যাংকের নানা অনিয়মের জন্য যে শাস্তির বিধান রয়েছে, তা-ও অপ্রতুল। এখন কেউ যখন দেখবে হাজার কোটি টাকার অনিয়ম করে কয়েক বছর জেল খেটে পার পাওয়া সম্ভব, তাহলে সে হাজার কোটি টাকার অনিয়মে উৎসাহিত হবে। তাই আমি মনে করি, ঋণখেলাপির শাস্তি আরও কঠোর করা উচিত। পাশাপাশি আইনি প্রক্রিয়াটিকে আরও স্বচ্ছ ও দ্রুত করতে হবে। বাংলাদেশে এখন এমন একটি খেলাপি শ্রেণি তৈরি হয়েছে, তাদের কাছে সামাজিক সম্মানটাও বড় কোনো বিষয় নয়। অথচ একটা সময় ছিল, অনিয়ম করে সমাজে মুখ দেখানোই ছিল বড় লজ্জার।
প্রথম আলো: বর্তমানে ব্যাংক খাতে আমানতের সুদের হার খুবই কম। ব্যাংকে অলস অর্থ পড়ে আছে। আমানতকারীদের জন্য ভবিষ্যতে কোনো সুসংবাদ কি আছে?
সৈয়দ মাহবুবুর রহমান: কয়েক বছর ধরে বিনিয়োগের জন্য ঋণের চাহিদা ছিল কম। ফলে ব্যাংকে অলস তারল্যের পরিমাণ বেড়ে যায়। বিনিয়োগ বাড়াতে এবং ব্যবসায়ীদের দাবির পরিপ্রেক্ষিতে ঋণে সুদের হার কমানো হয়। ঋণে সুদের হার কমানোর সঙ্গে সঙ্গে আমানতের সুদের হারও কমে আসে। তবে আশা করছি শিগগিরই আমানতের সুদের হার কিছুটা বাড়বে। কারণ বিনিয়োগে আগের চেয়ে কিছুটা গতি সঞ্চার হয়েছে, ব্যাংক খাতের ঋণের চাহিদা ধীরে ধীরে বাড়ছে। তবে এটাও মনে রাখতে হবে, আমানতের সুদের হার বাড়ার পাশাপাশি ঋণের সুদের হারও বাড়বে। তাই সুদের হার বাড়াটা আমানতকারীর জন্য সুসংবাদ হতে পারে, কিন্তু ঋণগৃহীতার জন্য তা দুঃসংবাদ।