
>
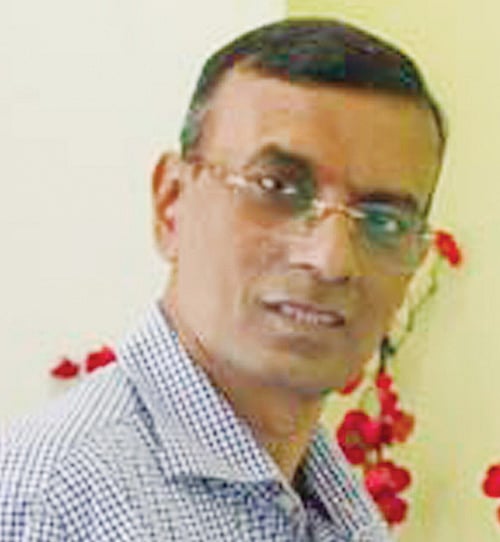
চন্দ্রশেখরঘোষ। ভারতের বন্ধন ব্যাংকের স্বপ্নদ্রষ্টা ও ব্যবস্থাপনা পরিচালক। বাংলাদেশের সঙ্গে রয়েছে তাঁর নিবিড় সম্পর্ক। পড়ালেখা করেছেন ঢাকা বিশ্ববিদ্যালয়ে। লেখাপড়া শেষ করে যোগ দেন ব্র্যাকে। এরপর পরিবারের সঙ্গে ভারতের কলকাতা পাড়ি জমান। সম্প্রতি বাংলাদেশ ঘুরে গেছেন তিনি। তাঁর সম্মানে গত সোমবার এক সেমিনারের আয়োজন করে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট (বিআইবিএম)। সেখানেই প্রথমআলোর সঙ্গে একান্ত এক সাক্ষাৎকারে বলেছেন তাঁর আজকের অবস্থানে উঠে আসার নানা গল্প ও বন্ধন ব্যাংককে ঘিরে তাঁর পরিকল্পনার কথা।
প্রথম আলো: আমরা জেনেছি আপনি ঢাকা বিশ্ববিদ্যালয়ে পড়ালেখা করতেন। সেখান থেকে ভারতে গিয়ে নিজেকে প্রতিষ্ঠিত করার গল্পটা জানতে চাই।
চন্দ্রশেখর ঘোষ: আমার জন্ম ত্রিপুরায়। উচ্চতর শিক্ষা নিয়েছি ঢাকা বিশ্ববিদ্যালয়ে (ঢাবি)। ১৯৮৪ সালে ঢাবির পরিসংখ্যান বিভাগ থেকে স্নাতকোত্তর সম্পন্ন করি। এর মধ্যে বাবা মারা যান। পড়ালেখা শেষ করে বেসরকারি সংস্থা ব্র্যাকে যোগ দিই। প্রথম পদায়ন ছিল গাইবান্ধা। আমার পড়ালেখা শেষ করার আগেই ১৯৭৮-৭৯ সালের দিকে পরিবারের অন্য সদস্যরা ভারতের কলকাতায় চলে যান। এর ফলে ব্র্যাকে কিছুদিন চাকরি করার পর আমিও কলকাতা চলে যাই। সেখানে গিয়ে প্রথমে একটি এনজিওতে চাকরি শুরু করি।
প্রথম আলো: তাহলে বন্ধনের শুরুটা কীভাবে?
চন্দ্রশেখর ঘোষ: কলকাতায় যখন আমি এনজিওতে কাজ শুরু করি তখনো সেখানে ক্ষুদ্রঋণ খুব বেশি প্রচলিত ছিল না। একদিন খুব সকালে কলকাতায় এক বাজারে গিয়ে দেখলাম একজন লোক মোটরসাইকেলে এসে সেখানকার ক্ষুদ্র ব্যবসায়ীদের ৫০০ টাকা দিয়ে ৫ টাকা করে নিয়ে যাচ্ছেন। আবার সন্ধ্যায় এসে ৫০০ টাকা ফেরত নিচ্ছেন। এটা দেখে সেসব ঋণগ্রহীতার সঙ্গে কথা বললাম। তাঁরা জানান, কোনো ঝামেলা ও কাগজপত্র ছাড়াই এ ধরনের পুঁজি বা ঋণ পাওয়া যায়। তাঁরা এ-ও বললেন, ব্যাংক থেকে টাকা নিতে গেলে অনেক কাঠখড় পোড়াতে হয়, নানা ধরনের কাগজপত্র লাগে। তাই একটু বাড়তি সুদ হলেও সহজ ঋণ প্রাপ্তিতে তাঁদের আগ্রহ। ওটা দেখেই কিছু একটা করার সিদ্ধান্ত নিই। তখনই আমার মনে হয়, যদি এসব মানুষকে আর্থিক সহায়তা দেওয়া যায়, তাহলে কিছুটা হলেও তাদের ভাগ্যের পরিবর্তন ঘটবে।
প্রথম আলো: নতুন চিন্তাকে পরে কীভাবে বাস্তব রূপ দিলেন?
চন্দ্রশেখর ঘোষ: ক্ষুদ্রঋণদাতা প্রতিষ্ঠান হিসেবে বন্ধনের যাত্রা শুরু হয় ২০০১-০২ সালে। নিজের সঞ্চয়ের মাত্র দুই লাখ রুপি নিয়ে এটির যাত্রা শুরু করি। প্রথমে আমার বাড়ির পাশে কলকাতার হুগলি জেলার কুননগর ও হাওড়ার বাগনামকে বেছে নিই। শুরুর কয়েক দিনের মধ্যে দুই লাখ রুপি শেষ। কিন্তু চাহিদা অনেক। বন্ধুবান্ধব, ব্যাংকসহ বিভিন্ন জায়গা থেকে অর্থ সংগ্রহের চেষ্টা করলাম। কিন্তু পেলাম না। ব্যাংকের পক্ষ থেকে বলা হলো, গরিব মানুষ টাকা নিয়ে সেটা ফেরত দেবে না। এতে ঝুঁকি অনেক বেশি। তাই ব্যাংক এ ধরনের কাজে টাকা দিতে রাজি হলো না। বাধ্য হয়ে সাড়ে ৭ শতাংশ সুদে স্থানীয় মহাজন থেকে পৌনে দুই লাখ টাকা ধার করে তা ক্ষুদ্রঋণ হিসেবে বিতরণ করলাম।
প্রথম আলো: ব্র্যাক ও কলকাতায় এনজিওতে কাজ করেছেন। সেই অভিজ্ঞতাকেই কি এ ক্ষেত্রে কাজে লাগিয়েছেন।
চন্দ্রশেখর ঘোষ: কিছুটা তো কাজে লেগেছে এ অভিজ্ঞতা। আসলে এনজিওতে কাজ করার কারণে অনেক ধরনের মানুষের সঙ্গে মিশেছি। ফলে মানুষের প্রয়োজনগুলো বুঝতাম। লেখাপড়া করে অনেক কিছু শেখা যায় হয়তো কিন্তু বাস্তব অভিজ্ঞতাটা ভিন্ন। মানুষকে বুঝতে পারার অভিজ্ঞতাটাই বেশি কাজে লেগেছে।
প্রথম আলো: বাংলাদেশ থেকে ভারতে গিয়ে এ ধরনের কাজ করতে কোনো সমস্যায় পড়েননি?
চন্দ্রশেখর ঘোষ: বাংলাদেশ থেকে গেছি বলে আলাদা করে কোনো সমস্যায় পড়তে হয়নি। তবে কিছু সমস্যা তো অবশ্যই মোকাবিলা করতে হয়েছে। এর মধ্যে প্রধান সমস্যা ছিল অর্থ। দ্বিতীয়টি দক্ষ জনবলের অভাব। তৃতীয়ত স্থানীয় মহাজনদের বাধা। নিজেদের মতো করে আলোচনার মাধ্যমে ধীরে ধীরে এসব সমস্যা মোকাবিলা করেছি।
প্রথম আলো: আপনি বলেছেন, শুরুতে কোনো ব্যাংককে পাশে পাননি। সে জন্যই কী পরবর্তী সময়ে ব্যাংক করার উদ্যোগ নিলেন?
চন্দ্রশেখর ঘোষ: ক্ষুদ্রঋণদাতা প্রতিষ্ঠান হিসেবে যাত্রা শুরুর ১৮ মাস পরে গিয়ে অনেক কষ্টে ব্যাংক থেকে ২০ লাখ রুপি ঋণ পেয়েছিলাম। তখনই বুঝতে পেরেছিলাম, ব্যাংকের সহায়তা না পেলে এ ধরনের উদ্যোগ এগিয়ে নেওয়া সম্ভব নয়। কারণ, ভারতে কেন্দ্রীয় ব্যাংকের অনুমোদন ছাড়া কোনো প্রতিষ্ঠানই কারও কাছ থেকে আমানত সংগ্রহ করতে পারে না। কিন্তু বন্ধনের কার্যক্রম চালিয়ে নিতে আমানত সংগ্রহের প্রয়োজনীয়তা অনুভব করতে লাগলাম। পাশাপাশি কাজ করতে গিয়ে মানুষের বিভিন্ন ধরনের চাহিদার কথা জানলাম। ব্যাংক ছাড়া এসব চাহিদা পূরণ সম্ভব নয়। এ ছাড়া ব্যাংক থেকে চড়া সুদে টাকা ধার নিয়ে পরে তা গরিবদের মাঝে বিতরণ করতে গেলে ঋণের সুদ বেশি পড়বে। তাতে মানুষগুলোর খুব বেশি উপকার হবে না। তাই ব্যাংক প্রতিষ্ঠার তাড়না তৈরি হয়। ২০১৫ সালে এসে সেটি বাস্তব রূপ পায়। যখন ব্যাংক প্রতিষ্ঠার উদ্যোগ নিই তত দিনে আর্থিকভাবে বন্ধন বেশ শক্তিশালী অবস্থানে পৌঁছে গেছে। শুরুতে যে মূলধন প্রয়োজন ছিল সেটিও আমাদের ছিল। তখনই ব্যাংকের জন্য আবেদন করি। ২০১৫ সালের আগস্টে ভারতের কেন্দ্রীয় ব্যাংক অনুমোদনও দেয়।
প্রথম আলো: বন্ধন ব্যাংক প্রতিষ্ঠার মূল লক্ষ্য কী ছিল?
চন্দ্রশেখর ঘোষ: ব্যাংক প্রতিষ্ঠার পেছনে মূলত তিনটি লক্ষ্য ছিল। সেগুলো হলো, ব্যাংক-সেবাবঞ্চিত ভারতের গ্রামীণ অঞ্চলের মানুষকে ব্যাংকিং সেবার আওতায় আনা। দ্বিতীয় লক্ষ্য ছিল, গরিব মানুষকে কম সুদে ঋণ দেওয়া। তৃতীয়ত লক্ষ্য ছিল, গরিব মানুষের মধ্যে সঞ্চয়প্রবণতা বাড়ানো।
প্রথম আলো: লক্ষ্য পূরণে সফল হয়েছেন কি?
চন্দ্রশেখর ঘোষ: এখনো সফলতা বিচার করার সময় আসেনি। তবে চার মাসে আমরা যেখানে পৌঁছেছি, এত তাড়াতাড়ি সেটা হবে তা ভাবিনি। বর্তমানে ভারতে ৩০ রাজ্যের মধ্যে ২৭ রাজ্যে প্রায় ৬০০টি শাখার মাধ্যমে বন্ধন ব্যাংকের কার্যক্রম ছড়িয়ে পড়েছে। গ্রাহকসংখ্যা প্রায় ৮০ লাখ। ৩৫ হাজারেরও বেশি গ্রামে আমরা পৌঁছে গেছি। প্রায় পাঁচ হাজার কোটি রুপি আমানত রয়েছে। ১১ হাজার কোটি রুপির বেশি ঋণ বিতরণ করেছি। আমাদের ব্যাংকের ঋণ ফেরতের হার প্রায় শতভাগ।
প্রথম আলো: আপনি বলছেন, শতভাগ ঋণই ফেরত পাচ্ছেন। সেটি কীভাবে সম্ভব। তাহলে কি ভারতে ঋণখেলাপির সংস্কৃতি নেই?
চন্দ্রশেখর ঘোষ: ভারতেও ঋণখেলাপির সংস্কৃতি আছে। দেশটির ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ ছিল মোট ঋণের ৪ দশমিক ৮ শতাংশ। রাষ্ট্রমালিকানাধীন ব্যাংকেই বেশি খেলাপি ঋণ। আমরা দেখেছি, সাধারণত করপোরেট ও বড় বড় ঋণগ্রহীতাদের মধ্যে খেলাপির প্রবণতা বেশি। গরিব মানুষের মধ্যে এ প্রবণতা কম। শুরু থেকে বন্ধন ব্যাংক গরিবদেরই ঋণ দিচ্ছে। কোনো করপোরেট ও বড় ব্যবসায়ীদের আমরা ঋণ দিই না। তাই হয়তো ঋণ ফেরতের হার প্রায় শতভাগ।
প্রথম আলো: বন্ধন ব্যাংককে নিয়ে ভবিষ্যৎ পরিকল্পনা কী?
চন্দ্রশেখর ঘোষ: বন্ধন ব্যাংককে ঘিরে আমাদের ভবিষ্যৎ পরিকল্পনা হলো এটির সেবা বা পণ্যকে গরিব গ্রাহকের চাহিদাভিত্তিক করা। আর্থিক সেবার বাইরে থাকা লোককে ব্যাংকিং সেবার আওতায় আনা এবং তাঁদের মধ্যে সঞ্চয়ের প্রবণতা বাড়ানো। এর মাধ্যমে দারিদ্র্য বিমোচন ও গরিব মানুষের ভাগ্য পরিবর্তনে কাজ করতে চাই।
সাক্ষাৎকার নিয়েছেন: সুজয় মহাজন