
দেশের ব্যাংক খাতের বর্তমান অবস্থা, বিনিয়োগ পরিস্থিতি, অর্থনীতির সম্ভাবনা, আগামী বাজেটে প্রত্যাশাসহ বিভিন্ন বিষয়ে সম্প্রতি প্রথম আলোর সঙ্গে কথা বলেছেন দেশীয় মালিকানার দ্য সিটি ব্যাংক লিমিটেডের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা (সিইও) সোহেল আর কে হুসেইন
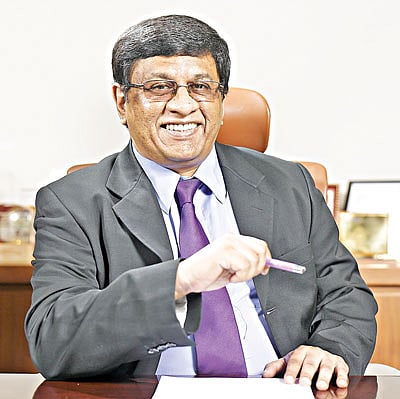
প্রথম আলো: দেশের বর্তমান পরিস্থিতিতে ব্যাংক খাত কেমন চলছে?
সোহেল আর কে হুসেইন: ২০১৩-১৪ সাল ছিল ব্যাংক খাতের জন্য খুবই চ্যালেঞ্জিং বছর। এ সময়ে রাজনৈতিক অস্থিরতার কারণে ব্যবসা-বাণিজ্যে একধরনের মন্দাবস্থা তৈরি হয়। ভোগ্যপণ্যের বাজারেও অস্থিরতা দেখা দেয়। বিনিয়োগ ও ব্যবসা-বাণিজ্যের ক্ষেত্রে ব্যবসায়ীদের মধ্যে আত্মবিশ্বাসহীনতা তৈরি হয়। যার প্রভাব এসে পড়ে ব্যাংক খাতের ওপর। গত বছরের শেষে এসে ওই অবস্থার কিছুটা উন্নতি হতে শুরু করে। কিন্তু চলতি বছরের শুরুতে আবার তা হোঁচট খায়। ব্যবসা-বাণিজ্যে একবার আস্থার সংকট তৈরি হলে সেটি কাটতে সময় লাগে। ব্যাংক খাতও নানা চড়াই-উতরাইয়ের মধ্য দিয়ে এগিয়ে যাচ্ছে।
প্রথম আলো: ব্যাংক খাতের এ চড়াই-উতরাইয়ের মধ্যে আপনাদের ব্যাংকটির বর্তমান অবস্থা কী?
সোহেল আর কে হুসেইন: ব্যাংক খাতের সার্বিক প্রতিকূল পরিস্থিতির মধ্যে সিটি ব্যাংক গত বছর ভালো ব্যবসা করেছে। কর-পরবর্তী মুনাফাও বেশ ভালো। এটি সম্ভব হয়েছে দেশের সামগ্রিক পরিস্থিতি বিবেচনায় সিটি ব্যাংকের ব্যবসায়িক কৌশল ও উদ্ভাবনী সেবার কারণে। ব্যাংকের মুনাফা বৃদ্ধির ধারা অব্যাহত রাখা ও ব্যাংকিং সেবাকে আরও বেশি গ্রাহকবান্ধব করার উদ্যোগ নেওয়া হয়। এ জন্য সেবার মান বাড়াতে অত্যাধুনিক প্রযুক্তির ব্যবহার নিশ্চিত করা হয়েছে তেমনি অর্থায়নের ক্ষেত্রে সম্ভাবনাময় নতুন নতুন শিল্প খাত বেছে নেওয়া হয়েছে। এর মাধ্যমে দেশে একটি প্রতিশ্রুতিশীল নতুন উদ্যোক্তা-শ্রেণি গড়ে উঠছে। গত কয়েক বছরে আমরা প্রযুক্তি খাতে যে বিনিয়োগ করেছি এখন তার সুফল পাওয়া যাচ্ছে। এ কারণে সার্বিক মন্দা অবস্থার মধ্যেও অনেক ভালো ব্যবসা হয়েছে সিটি ব্যাংকের। একটি সুদক্ষ পেশাদার কর্মী বাহিনীর শ্রমেই এ অর্জন সম্ভব হয়েছে।
প্রথম আলো: ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ও অনিয়ম বেড়েছে। এটাকে কীভাবে দেখছেন?
সোহেল আর কে হুসেইন: রাজনৈতিক অস্থিরতার পাশাপাশি ব্যাংক খাত যেসব সমস্যার মুখোমুখি হয়েছে তার মধ্যে আরেকটি ছিল খেলাপি ঋণ। ঋণ বিতরণে ব্যাংকগুলোর অতি প্রতিযোগিতার মনোভাব ও কমপ্লায়েন্সের অভাবে এ সমস্যা তৈরি হয়েছে। এ ক্ষেত্রে ব্যাংকগুলোর অপেশাদারি আচরণ যেমন ছিল, তেমনি ছিল কিছু কিছু ঋণগ্রহীতার খারাপ উদ্দেশ্য। উৎপাদনশীল খাতের জন্য ঋণ নিয়ে অনেক ক্ষেত্রে তা অনুৎপাদনশীল খাতে বিনিয়োগ করা হয়েছে। এতে বিপুল পরিমাণ ঋণ ঝুঁকির মধ্যে পড়ে যায়, যা পরবর্তীতে মন্দ ঋণে পরিণত হয়।
প্রথম আলো: সিটি ব্যাংকের খেলাপি ঋণের পরিমাণ কেমন?
সোহেল আর কে হুসেইন: বর্তমানে ব্যাংক খাতে সার্বিকভাবে খেলাপি ঋণের পরিমাণ ৯ শতাংশ। সেখানে সিটি ব্যাংকের খেলাপি ঋণের পরিমাণ ৫ শতাংশ। আশা করছি, চলতি বছরের মধ্যে তা ৪ শতাংশে নেমে আসবে। তাই পুরো ব্যাংক খাতের খেলাপি ঋণ পরিস্থিতির বিবেচনায় সিটি ব্যাংক অনেক ভালো অবস্থায় রয়েছে। এ ক্ষেত্রে আমাদের ব্যাংক বিশ্বব্যাপী স্বীকৃত যেসব ভালো প্রক্রিয়া (বেস্ট প্র্যাকটিস) রয়েছে সেগুলোকেই অনুসরণ করেছে। পাশাপাশি খেলাপি ঋণ সমস্যার সমাধানে বাংলাদেশ ব্যাংকের নীতি-সহায়তাও বেশ সহায়ক ভূমিকা রেখেছে। ঋণ আদায়ের জন্য অনেক ক্ষেত্রে ব্যবসার সমস্যা সমাধানের উদ্যোগ নিয়েছি। এতে করে ব্যবসায়ী যেমন উপকৃত হয়েছেন, তেমনি ব্যাংকের ঋণ আদায় পরিস্থিতিরও উন্নতি হয়েছে।
প্রথম আলো: খেলাপি ঋণ আদায়ে কী ধরনের উদ্যোগ নেওয়া হয়েছে।
সোহেল আর কে হুসেইন: এখানে উদাহরণ হিসেবে বলতে পারি, ভোগ্যপণ্যের বাজারে ব্যাংকের বিপুল খেলাপি ঋণ রয়েছে। অনেক ক্ষেত্রে রাজনৈতিক অস্থিরতা বা সহিংসতায় ভালো ঋণও খেলাপি ঋণে পরিণত হয়। এ ধরনের পরিস্থিতি মোকাবিলায় আন্তর্জাতিক দাতা প্রতিষ্ঠান ইন্টারন্যাশনাল ফিন্যান্স করপোরেশন বা আইএফসির সঙ্গে যৌথভাবে একটি উদ্যোগ নেওয়া হয়েছে। যার আওতায় ভোগ্যপণ্যের বাজারের জন্য একটি কেন্দ্রীয় গুদাম বা পণ্য সংরক্ষণাগার গড়ে তোলার বিষয়টি খতিয়ে দেখা হচ্ছে। যেখানে ব্যাংক ঋণের বিপরীতে আনা পণ্য সংরক্ষণ করা হবে। আর ব্যাংকের অনুমোদন ছাড়া পণ্য খালাস করা যাবে না। সেটি হলে ঋণ আদায়ে একধরনের গ্যারান্টি বা নিশ্চয়তা তৈরি হবে। বর্তমানে এ ধরনের কোনো ব্যবস্থা নেই। এ ছাড়া সম্ভাবনাময় জাহাজ নির্মাণ শিল্পটিকে পরিবেশ-বান্ধব ও ঝুঁকিমুক্ত একটি শিল্প হিসেবে গড়ে তোলা যায় কি না, সেটি খতিয়ে দেখতে এ শিল্পের জন্য একটি ‘মডেল শিপ ইয়ার্ড’ তৈরির লক্ষ্যে কাজ করছে সিটি ব্যাংক।
প্রথম আলো: সাম্প্রতিক কিছু ঘটনায় বিভিন্ন অনিয়মের সঙ্গে ব্যাংকের উদ্যোক্তা বা পরিচালকদের নাম এসেছে। তাঁরা ঋণের জন্য কর্মকর্তাদের ওপর নানা ধরনের চাপ তৈরি করেছেন। আপনাদের বেলায় এটা কতটা ঘটেছে?
সোহেল আর কে হুসেইন: হ্যাঁ, এ কথা সত্য, কিছু কিছু ব্যাংকে পরিচালকদের অনৈতিক হস্তক্ষেপে ঋণ বিতরণের ঘটনা ঘটেছে। যেসব ব্যাংক সনাতন পদ্ধতিতে পরিচালিত হয়, সেসব ব্যাংকেই এ ধরনের ঘটনা ঘটেছে। কারণ, সেসব ব্যাংকে ব্যাংকিং কার্যক্রমে স্বচ্ছতার অভাব ছিল। তবে এখন ব্যাংকের উদ্যোক্তাদের দৃষ্টিভঙ্গিতেও অনেক পরিবর্তন এসেছে। ব্যাংকিং ব্যবসার সঙ্গে দ্বিতীয় প্রজন্মের উদ্যোক্তারা যুক্ত হয়েছেন, যাঁদের রয়েছে বিদেশের উচ্চশিক্ষা ও উন্নত মন-মানসিকতা। তাই তাঁরা প্রতিযোগিতামূলক ও পেশাদারি ব্যাংকিংয়ের প্রতিই বেশি মনোযোগী। এ ছাড়া এ খাতে অন্য যেকোনো সময়ের চেয়ে বর্তমানে বাংলাদেশ ব্যাংকের কঠোর ও শক্তিশালী নজরদারি রয়েছে। যেসব নতুন বিধিবিধান চালু করা হচ্ছে তাতেও ব্যাংকিং কার্যক্রমে অনেক বেশি স্বচ্ছতা তৈরি হচ্ছে এবং পেশাদারি বাড়ছে। আর আপনার প্রশ্নের জবাবে বলব, আমাদের ব্যাংক পরিচালনার ক্ষেত্রে পেশাদারত্বকে সর্বাধিক গুরুত্ব দেওয়া হয়।
প্রথম আলো: সামনে বাজেট। ব্যাংকার হিসেবে নতুন বাজেটকে ঘিরে আপনার প্রত্যাশা কী?
সোহেল আর কে হুসেইন: বর্তমানে ব্যাংক খাতের প্রাতিষ্ঠানিক করহার বা করপোরেট ট্যাক্স সাড়ে ৪২ শতাংশ। যদিও শেয়ারবাজারে তালিকাভুক্ত কোম্পানির বেলায় সর্বনিম্ন প্রাতিষ্ঠানিক করহার সাড়ে ২৭ শতাংশ। তবে তালিকাভুক্ত ব্যাংকগুলো এ সর্বনিম্ন করহারের সুবিধা পায় না। এ ছাড়া ব্যাংকের যেসব সহযোগী বা সাবসিডিয়ারি প্রতিষ্ঠান রয়েছে সেগুলোর ক্ষেত্রেও সাড়ে ৩৭ শতাংশ কর দিতে হয়। আবার যখন মূল প্রতিষ্ঠান হিসেবে ব্যাংক তার সহযোগী প্রতিষ্ঠান থেকে লভ্যাংশ নেয় তখনো তার জন্য ২০ শতাংশ কর দিতে হয়। এ করহার অনেক বেশি। এটি কমানো উচিত। আগামী বাজেটে ব্যাংকের করহার কমানোর উদ্যোগ নেওয়া দরকার। তা না হলে এ খাতে বিনিয়োগের বিপরীতে যে আয় দাঁড়ায় তা খুবই নগণ্য। একটি ব্যাংক যখন দুই হাজার কোটি টাকার মূলধনের বিপরীতে এক বছর ব্যবসা করে ২০০-২৫০ কোটি টাকা কর-পরবর্তী মুনাফা করে তখন সেটি বিনিয়োগের বিপরীতে খুবই কম আয়ও বলা চলে। এ কারণে ব্যাংক ব্যবসায় আগ্রহী ভালো উদ্যোক্তা আগ্রহ দেখান না। তাই সরকারের উচিত বড় ও নিয়মিত করদাতাদের ওপর করের চাপ না বাড়িয়ে করের পরিধি বাড়ানো।
প্রথম আলো: ব্যাংকার হিসেবে দেশের বর্তমান বিনিয়োগ পরিস্থিতিকে কীভাবে দেখছেন?
সোহেল আর কে হুসেইন: বাংলাদেশে অর্থনীতি ও ব্যবসা-বাণিজ্যের যে বিপুল সম্ভাবনা রয়েছে তার বিপরীতে যে বিনিয়োগ সেটি কাঙ্ক্ষিত লক্ষ্যমাত্রার চেয়ে অনেক কম। এ ক্ষেত্রে প্রত্যাশিত বিদেশি বিনিয়োগ যেমন আসছে না তেমনি দেশি বিনিয়োগকারীদের মধ্যে বিনিয়োগে আগ্রহ কম। ফলে আমাদের প্রবৃদ্ধির যে সম্ভাবনা ও অর্থনৈতিক সামর্থ্য রয়েছে সেটি অর্জিত হচ্ছে না। সরকারের পক্ষ থেকে বিদেশি বিনিয়োগ বাড়ানোর সর্বোচ্চ চেষ্টা করা হচ্ছে। বিদেশি বিনিয়োগ বৃদ্ধি ও বাংলাদেশের অর্থনৈতিক সক্ষমতাকে বিশ্বের সামনে তুলে ধরতে কাজ করছে সিটি ব্যাংকও।
প্রথম আলো: তাহলে বিনিয়োগ হচ্ছে না কেন? প্রবৃদ্ধিই বা কতটা বাড়ার সম্ভাবনা রয়েছে?
সোহেল আর কে হুসেইন: দেশি-বিদেশি বিনিয়োগের ক্ষেত্রে বড় প্রতিবন্ধকতা হচ্ছে রাজনৈতিক অনিশ্চয়তা। একটি স্থিতিশীল রাজনৈতিক পরিবেশ নিশ্চিত হলে অনায়াসে প্রবৃদ্ধি ৭ শতাংশ ছাড়িয়ে যেত এত দিনে। অথচ বিপুল সম্ভাবনা থাকা সত্ত্বেও দীর্ঘদিন ধরে আমাদের মোট দেশজ উৎপাদন বা জিডিপি প্রবৃদ্ধি ৬ থেকে সাড়ে ৬ শতাংশের মধ্যে ঘুরপাক খাচ্ছে। তাই আগামী বাজেটে বিনিয়োগ বৃদ্ধিকে সর্বোচ্চ গুরুত্ব দিতে হবে। সেটি হলে অবকাঠামো, কর্মসংস্থান, দারিদ্র্যসহ অনেক সমস্যারই সমাধান হয়ে যাবে। সেই স্বপ্নের বাংলাদেশ বিনির্মাণের লক্ষ্যে আমরা কাজ করে যাচ্ছি।
সাক্ষাৎকারটি নিয়েছেন সুজয় মহাজন