
'সবার ব্যাংক হিসাব থাকবে'
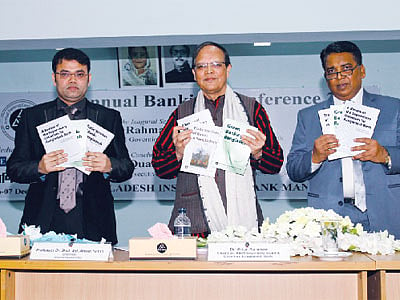
বাংলাদেশের প্রত্যেক মানুষের একটি করে ব্যাংক হিসাব থাকবে, সেই স্বপ্ন নিয়ে কাজ করছে কেন্দ্রীয় ব্যাংক।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট (বিআইবিএম) আয়োজিত ‘বার্ষিক ব্যাংকিং সম্মেলন ২০১৪’ উদ্বোধন করতে গিয়ে গতকাল শনিবার এ স্বপ্নের কথা উল্লেখ করেন বাংলাদেশ ব্যাংকের গভর্নর আতিউর রহমান। রাজধানীর মিরপুরে বিআইবিএম মিলনায়তনে দুই দিনব্যাপী এ সম্মেলন অনুষ্ঠিত হচ্ছে। আতিউর রহমান অনুষ্ঠানে প্রধান অতিথি ছিলেন।
সম্মেলন আয়োজক কমিটির চেয়ারম্যান ও বিআইবিএমের অধ্যাপক শাহ মো. আহসান হাবীব উদ্বোধন অনুষ্ঠানে সভাপতিত্ব করেন। এ অধিবেশনে ‘২০১৩ সালের ব্যাংকিং কার্যক্রম পর্যালোচনা’ শীর্ষক গবেষণাপত্র উপস্থাপন করেন বিআইবিএমের মহাপরিচালক তৌফিক আহমেদ চৌধূরী।
গভর্নর তাঁর বক্তব্যে বলেন, তাঁদের স্বপ্ন হলো সব মানুষের কাছে একটি করে ব্যাংক হিসাব পৌঁছে দেওয়া। সেটা প্রচলিত ব্যাংক হিসাব হোক অথবা মোবাইল ব্যাংকিং বা স্কুল ব্যাংকিংয়ের মতো অপ্রচলিত ব্যাংক হিসাব হোক।
গভর্নর সাম্প্রতিক ব্যাংক খাতে বিশেষত রাষ্ট্র খাতের ব্যাংকে কয়েকটি বড় ধরনের আর্থিক অনিয়মের প্রসঙ্গ তুলে ধরে বলেন, এতে বাংলাদেশের ব্যাংক খাতে ও এর নিয়ন্ত্রণকারী সংস্থার ভাবমূর্তি ক্ষুণ্ন হয়েছে। এর পরিপ্রেক্ষিতে কেন্দ্রীয় ব্যাংক ব্যাংকগুলো তদারকির কৌশলে যে পরিবর্তন আনছে, তাও তিনি তুলে ধরেন।
আতিউর রহমান জানান, ২০০৯ সালে প্রচলিত ব্যাংক হিসাব ছিল তিন কোটি ৭৬ লাখ। অপ্রচলিত ব্যাংক হিসাব ছিল না। বর্তমানে প্রচলিত ব্যাংক হিসাব হয়েছে প্রায় পাঁচ কোটি। এর সঙ্গে আর্থিক অন্তর্ভুক্তির আওতায় খোলা ১০ টাকার এক কোটি ৪০ লাখ ব্যাংক হিসাব এবং মোবাইল ফাইন্যান্সিয়াল সার্ভিসেসের আওতায় খোলা দুই কোটি ব্যাংক হিসাব যোগ করলে হিসাবসংখ্যা দাঁড়ায় প্রায় সাড়ে আট কোটি।
গভর্নর বলেন, বর্তমানে ব্যাংকঋণের সুদহার নিম্নমুখী রয়েছে। মূল্যস্ফীতিও নিয়ন্ত্রণে। বিনিময় হারও স্থিতিশীল। এই তিনটিকে একত্রে নিয়ন্ত্রণ করা যায় না। কিন্তু বাংলাদেশে এই অসম্ভবকে সম্ভব করতে তাঁরা সক্ষম হয়েছেন।
আতিউর রহমান জানান, ২০০৯ সালে ব্যাংকঋণের পরিমাণ মোট দেশজ উৎপাদনের (জিডিপি) ৪৩ শতাংশ ছিল। ২০১৩ সালে তা হয়েছে ৫৫ শতাংশ। ২০০৯ সালে বেসরকারি খাতে ঋণ ছিল ৩৬ শতাংশ, এখন তা ৪৪ শতাংশ। ব্যাংকের সংখ্যা ছিল প্রতি এক হাজার কিলোমিটারে ৪৮টি, তা এখন হয়েছে ৫৯টি। প্রতি এক হাজার কিলোমিটারে এটিএম (স্বয়ংক্রিয় লেনদেন যন্ত্র বা অটোমেটেড টেলার মেশিন) বুথ ছিল আটটি, সেটা বেড়ে হয়েছে ৩৫ দশমিক ৫টি।
তৌফিক আহমেদ চৌধুরী তাঁর গবেষণাপত্রে দেখান, ব্যাংকঋণের বেশির ভাগ এখন যাচ্ছে ব্যবসা খাতে। গত বছর, অর্থাৎ ২০১৩ সালে বিতরণ করা মোট ব্যাংকঋণের ৩৯ শতাংশ গেছে ব্যবসা খাতে এবং প্রায় ২০ শতাংশ গেছে শিল্প খাতে। এ সময় কৃষি খাতে ঋণ কম থাকলেও আগের বছরের তুলনায় প্রবৃদ্ধি বেশি হয়, অর্থাৎ প্রবৃদ্ধি ছিল ২৩ দশমিক ৪৮ শতাংশ। তবে মোট ব্যাংকঋণের মাত্র ৫ দশমিক ৭০ শতাংশ গেছে কৃষি খাতে। যদিও জিডিপিতে কৃষি খাতের প্রায় ২০ শতাংশ অবদান রয়েছে। তা সত্ত্বেও এ খাতে ঋণপ্রবাহ অনেক কম। ২০১৩ সালে অভ্যন্তরীণ ঋণ বাড়ে প্রায় ১২ শতাংশ হারে। আগের বছর, অর্থাৎ ২০১২ সালে ছিল ১৮ শতাংশ।
গবেষণায় ব্যাংক খাতের নিয়ন্ত্রণ ও তদারকি, ঋণ, ব্যবসা, তারল্য ব্যবস্থাপনা, ইসলামি ব্যাংকিং, ই-ব্যাংকিং, অভ্যন্তরীণ নিয়ন্ত্রণ, মানবসম্পদ ব্যবস্থাপনা ইত্যাদি দিক তুলে ধরে বিশ্লেষণ করা হয়।
এতে বলা হয়, ব্যবসায়িক সেবা দেওয়ার ক্ষেত্রে বেসরকারি ব্যাংক এগিয়ে রয়েছে। গত বছর রপ্তানি আয়ের ৭৪ শতাংশ আসে বেসরকারি ব্যাংকের মাধ্যমে। সরকারি ব্যাংকের মাধ্যমে আসে ১৪ শতাংশ এবং বিদেশি ব্যাংকের মাধ্যমে আসে ১২ শতাংশ। আমদানি বাণিজ্যের ৬৯ শতাংশ হয়েছে বেসরকারি ব্যাংকের মাধ্যমে। বাকি ৩১ শতাংশ আমদানি বাণিজ্য হয়েছে সরকারি ও বিদেশি ব্যাংকের মাধ্যমে। তবে গত বছর আমদানির ক্ষেত্রে ঋণপত্র খোলার পরিমাণ কমেছে। ২০১৩ সালে আমদানির ৮৪ শতাংশ হয়েছিল ঋণপত্রের মাধ্যমে। ২০১২ সালে এর পরিমাণ ছিল ৮৬ শতাংশ।
এতে বলা হয়েছে, বর্তমান অবস্থায় বিনিয়োগে মন্দা ও ঋণ প্রদানে কঠোর নীতিমালার কারণে চাহিদা অনুসারে ব্যাংকগুলো ঋণ দিতে না পারায় অতিরিক্ত তারল্য নিয়ে সমস্যায় পড়েছে ব্যাংকগুলো। বৈদেশিক উৎস থেকে ঋণ গ্রহণের অনুমতির ফলেও অতিরিক্ত তারল্য জমা পড়েছে। ব্যাংকগুলোকে দেশের সব এলাকায় ঋণগ্রহীতা তৈরি করে এ সমস্যা কাটাতে হবে।
প্রথম দিন বিভিন্ন বিষয়ের ওপর মোট ১২টি গবেষণাপত্র উপস্থাপন করা হয়। আজ সম্মেলনের শেষ দিনে আরও ১০টি গবেষণাপত্র উপস্থাপন করা হবে।