
১৭ ফেব্রুয়ারি প্রথম আলোয় প্রকাশিত এক সংবাদ অনুযায়ী দেশি-বিদেশি ব্যক্তির সমন্বয়ে একটি প্রতারক চক্র তিনটি ব্যাংকের এটিএম বুথে স্কিমিং ডিভাইস বসিয়ে ১২০০ কার্ডের ডেটা ও পিন চুরি করে তা দিয়ে ক্লোন কার্ড তৈরি করে গ্রাহকদের অ্যাকাউন্ট থেকে কয়েক লাখ টাকা তুলে নিয়েছে। ঘটনাটি বিভিন্ন পত্রপত্রিকা ও টেলিভিশনে গুরুত্বসহকারে প্রচারিত হয়েছে। এ পরিপ্রেক্ষিতে গ্রাহকদের মনে প্রযুক্তি নিয়ে সংশয় সৃষ্টি হয়েছে। ভবিষ্যতে এ ধরনের ঘটনার পুনরাবৃত্তি এড়ানোর জন্য বাংলাদেশ ব্যাংক, বাণিজ্যিক ব্যাংক এবং গ্রাহকদের বেশ কিছু করণীয় আছে।
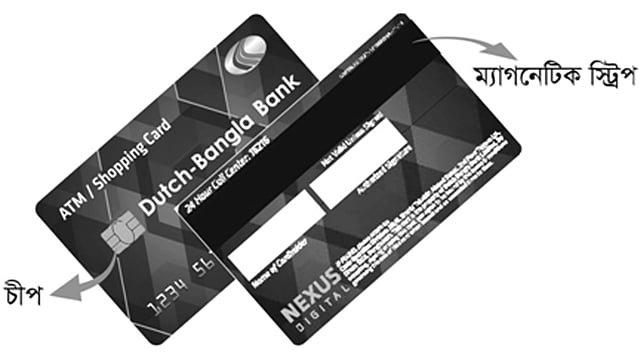
ডেবিট কার্ড বা ক্রেডিট কার্ড হয় দুই ধরনের: ম্যাগনেটিক স্ট্রিপযুক্ত কার্ড ও কম্পিউটার চিপযুক্ত কার্ড। ‘ম্যাগনেটিক স্ট্রিপ কার্ডের’ পেছনে কালো রঙের যে চৌম্বক ফিতা বা ম্যাগনেটিক স্ট্রিপ থাকে, তাতে গোপনীয় তথ্যাবলি বা ডেটা সংরক্ষিত থাকে। আর কম্পিউটার চিপযুক্ত ‘চিপ কার্ড’-এর ডেটা সংরক্ষিত থাকে কম্পিউটার মাইক্রো চিপে; এটা খুবই নিরাপদভাবে সংরক্ষিত। যেহেতু পৃথিবীর সব এটিএম এবং পস টার্মিনাল আজও চিপ ডেটা রিড করার উপযোগী নয় (অর্থাৎ ইএমভি কমপ্লায়েন্ট নয়), তাই চিপ কার্ডের গ্রহণযোগ্যতার কথা বিবেচনা করে এর ডেটা মাইক্রো চিপের পাশাপাশি ম্যাগনেটিক স্ট্রিপেও রাখা হয়।
স্কিমিং ডিভাইস একটি কার্ডের শুধু ‘ম্যাগনেটিক স্ট্রিপ’ অংশ থেকে ডেটা পড়তে পারে, আর প্রতারকেরা ওই ডেটা দিয়ে শুধু ‘ম্যাগনেটিক স্ট্রিপ’ কার্ডই তৈরি করতে পারবে। কাজেই যেসব ব্যাংক গ্রাহকদের ম্যাগনেটিক স্ট্রিপ ডেবিট কার্ড দিয়ে থাকে, তাদের কার্ড থেকে ডেটা চুরি করা এবং তা দিয়ে ডুপ্লিকেট কার্ড তৈরি করে এটিএম বুথ থেকে টাকা উঠিয়ে নেওয়া প্রতারকদের পক্ষে সম্ভব।
প্রতারকেরা সমস্যায় পড়ে, যখন কার্ডটিতে চিপ থাকে, অর্থাৎ কার্ডটি ইএমভি কার্ড হয়। স্কিমিং ডিভাইস কোনোভাবেই চিপ থেকে ডেটা পড়তে বা চুরি করতে পারে না। আর প্রতারকদের পক্ষে চিপ-সংবলিত কার্ড তৈরি করাও সম্ভব নয়। তাই প্রতারকেরা কার্ডের ম্যাগনেটিক স্ট্রিপ থেকে ডেটা চুরি করে ডুপ্লিকেট ম্যাগনেটিক স্ট্রিপ কার্ডই (ম্যাগ-স্ট্রিপ কার্ড) তৈরি করে থাকে। পরে তা ব্যবহার করে ‘নন-ইএমভি এটিএম’ থেকে টাকা চুরি করে। উল্লেখ্য, ডুপ্লিকেট ম্যাগ-স্ট্রিপ কার্ড দিয়ে প্রতারক ইএমভি কমপ্লায়েন্ট এটিএম থেকে টাকা তুলতে পারবে না, যদি এটিএম-এ ফল ব্যাক ট্রানজেকশন বন্ধ করা থাকে।
একটি ব্যাংকের ক্ষেত্রে প্রতারণায় সম্প্রতি এমনটিই ঘটেছে। ব্যাংকটির স্কিমিং করা কার্ডগুলো ইএমভি কমপ্লায়েন্ট হলেও তার ডুপ্লিকেট কার্ড ব্যবহার করে ‘নন-ইএমভি এটিএম’ থেকে টাকা তোলা হয়েছে। কাজেই দেশের সব কার্ড ইএমভি এবং সব এটিএম ও পস টার্মিনাল ইএমভি কমপ্লায়েন্ট হলে স্কিমিং পদ্ধতিতে ডুপ্লিকেট কার্ড তৈরি করে গ্রাহকের টাকা চুরি করা সম্ভব নয়।
বাংলাদেশ ব্যাংক অতিসত্বর সব ব্যাংককে তাদের নিজ নিজ এটিএম, পস ও কার্ডগুলো ইএমভিতে রূপান্তরিত করার জন্য প্রয়োজনীয় নির্দেশ দিয়ে তা দ্রুত বাস্তবায়নের তাগিদ দিতে পারে। আমরা জানি, বাংলাদেশ ব্যাংক ইতিমধ্যেই সব ব্যাংককে এ-সংক্রান্ত নির্দেশনা দিয়েছে, এবং তা বাস্তবায়নের জন্য নির্ধারিত সময়সীমা প্রায় এক বছর আগেই উত্তীর্ণ হয়ে গেছে। কিন্তু দু-তিনটি ব্যাংক ছাড়া অন্যরা এ ব্যাপারে তেমন কোনো পদক্ষেপ নেয়নি।
প্রোপ্রাইটরি কার্ড ইএমভিতে রূপান্তরের ক্ষেত্রে বাংলাদেশ ব্যাংকের একটি অনুমোদিত স্পেসিফিকেশন থাকা বাঞ্ছনীয়। তা না হলে পরবর্তী সময়ে আন্তব্যাংক লেনদেনের ক্ষেত্রে সমস্যা সৃষ্টি হতে পারে। উল্লেখ্য, বর্তমানে আন্তব্যাংক লেনদেন বাংলাদেশ ব্যাংকের এনপিএসবির মাধ্যমে করা হয়। এনপিএসবি ইএমভি ট্রানজেকশন সমর্থন করে না। তাই কোনো ব্যাংক তার ম্যাগ-স্ট্রিপ কার্ড ইএমভিতে রূপান্তরিত করলে তা অন্য ব্যাংকের ইএমভি কমপ্লায়েন্ট এটিএমে ব্যবহার করা যাবে না। তাই অন্যান্য ব্যাংকের কার্ড ও এটিএমগুলো ইএমভিতে রূপান্তরিত করার আগেই বাংলাদেশ ব্যাংকের এনপিএসবিকে ইএমভি সাপোর্টিভ করতে হবে।
গ্রাহকদের জন্য সুখবর হলো, আপনার চুরি হওয়া টাকা আপনি অবশ্যই ফেরত পাবেন। কে দেবে এই টাকা? নিয়ম অনুযায়ী নন-কমপ্লায়েন্ট ব্যাংক দেবে। আপনার কার্ডটি ইএমভি, যে এটিএম থেকে টাকা ওঠানো হয়েছে সেটি নন-ইএমভি। তাহলে ‘নন-ইএমভি এটিএম’ যে ব্যাংক বসিয়েছে, টাকা সেই ব্যাংকই দেবে। আর আপনার কার্ড যদি ম্যাগ-স্ট্রিপ আর এটিএমটি ইএমভি কমপ্লায়েন্ট হয়, তাহলে আপনার টাকা দেবে কার্ড প্রদানকারী ব্যাংক। এই নিয়মটিকে ভিসা বা মাস্টার কার্ডের ভাষায় লায়াবিলিটি শিফট বলা হয়। উল্লেখ্য, কার্ড ও এটিএম উভয়ই ইএমভি হলে এ ধরনের প্রতারণা করা সম্ভব হবে না। বিশ্বজুড়ে এটিই নিয়ম। ভিসা, মাস্টার কার্ডসহ বিশ্বের সব পেমেন্ট নেটওয়ার্ক তাদের কার্ডের নিরাপত্তার জন্য ইএমভির ওপর জোর দিয়েছে। আর যে ব্যাংক ইএমভি কার্ড ও এটিএম বা পস বসিয়েছে, তাদের উৎসাহিত করার জন্য লায়াবিলিটি শিফট নামে নিয়মটি চালু করা হয়েছে। বিশ্বের কোনো পেমেন্ট নেটওয়ার্ক অ্যান্টি-স্কিমিং ডিভাইসকে আমলে নিয়ে লায়াবিলিটি শিফট বা এ রকম কোনো আইন প্রণয়ন করেনি। বাংলাদেশ ব্যাংকও অ্যান্টি-স্কিমিং ডিভাইসের চেয়ে ইএমভিকে প্রাধান্য দিয়ে লায়াবিলিটি শিফটের মতো আইন প্রণয়ন করলে গ্রাহকদের প্রকৃত নিরাপত্তা নিশ্চিত হবে। পাশাপাশি এটিএম থেকে একটি নির্দিষ্ট অঙ্কের বেশি টাকা তোলার জন্য বায়োমেট্রিক ফিঙ্গার ভেইন-এর ব্যবহার বাধ্যতামূলক করা যেতে পারে। এতে করে বড় ধরনের জালিয়াতি এড়ানো যাবে।
প্রতিবারের লেনদেনের পর এসএমএস অ্যালার্ট পাঠানো বাধ্যতামূলক করা যেতে পারে। ব্যাংকগুলোর এর জন্য কোনো চার্জ আরোপ করা ঠিক হবে না। বাংলাদেশ ব্যাংককে এটিও নিশ্চিত করতে হবে। গ্রাহক প্রতারণা-সংক্রান্ত অ্যালার্ট মেসেজ পাওয়ার পর, যাতে যেকোনো সময় তা ব্যাংককে অবহিত করতে পারেন, সে জন্য ব্যাংকের নিজস্ব কলসেন্টার থাকা বাঞ্ছনীয়। গ্রাহকদের সব সময় ম্যাগ-স্ট্রিপ কার্ড ব্যবহার থেকে সতর্ক থাকা এবং চিপযুক্ত কার্ড ব্যবহার করা উচিত। কোনো ব্যাংক ফিঙ্গার ভেইন পদ্ধতি চালু করলে অবশ্যই আপনার আঙুলটি সেই ব্যাংকের সঙ্গে রেজিস্ট্রেশন করে আপনার অ্যাকাউন্টকে নিরাপদ করবেন। তা ছাড়া, এটিএম বুথে ঢুকে তাড়াহুড়া না করে প্রথমে ভালোভাবে খেয়াল করবেন, যে ছিদ্র দিয়ে আপনার কার্ডটি প্রবেশ করাবেন, তার চারপাশ স্বাভাবিক আছে কি না। যদি অস্বাভাবিক কিছু নজরে পড়ে, তবে ওই এটিএমটি ব্যবহার থেকে বিরত থাকবেন এবং সংশ্লিষ্ট ব্যাংকের কলসেন্টারে কল করে বিষয়টি জানাবেন।
বাণিজ্যিক ব্যাংক, বাংলাদেশ ব্যাংক ও সম্মানিত গ্রাহকেরা সচেষ্ট হলে ভবিষ্যতে স্কিমিং-জাতীয় সমস্যা সম্মিলিতভাবে মোকাবিলা করা সম্ভব।
আবুল কাশেম মো. শিরীন: ডিএমডি, ডাচ্-বাংলা ব্যাংক লি.।
[email protected]