
নিউইয়র্কে বাড়ি কেনা
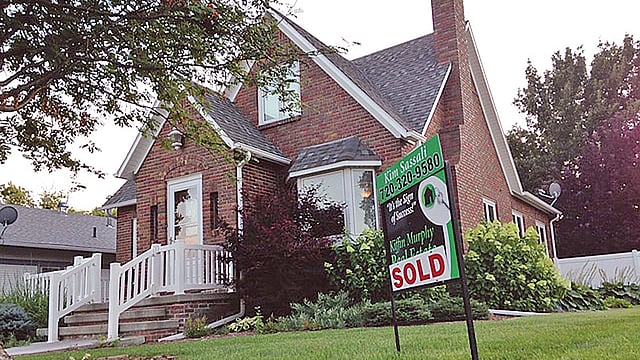
বাড়ি কেনার কথা ভাবলেই প্রথমে প্রশ্ন জাগে কীভাবে সহজে বাড়ির মালিকানা বজায় রাখা যায়। কারণ, বেশির ভাগ ক্রেতারা ভাড়ার টাকার ওপর নির্ভর করে বাড়ি কেনেন। অনেক ক্ষেত্রে দেখা যায় ভাড়াটিয়ারা হঠাৎ করে ভাড়া দেওয়া বন্ধ করে দিলে মালিকের পক্ষে ব্যাংকঋণ পরিশোধ করা কঠিন হয়ে দাঁড়ায়। এ সম্পর্কিত কিছু বিষয় নিয়েই আজকের আলোচনা—
বাড়ি কেনার সময় এককালীন বেশি অর্থ পরিশোধের চেষ্টা করাটা ভালো। কারণ যত বেশি ডাউন পেমেন্ট করা যায়, কিস্তি পরিশোধ তত সহজ হয়। সর্বনিম্ন ২০ শতাংশ অর্থ অগ্রিম পরিশোধ করলে মাসিক কিস্তির পরিমাণ অনেক কমে যায়। এতে অনেকগুলো সুবিধা। যেমন—
১. ইন্টারেস্ট রেট (সুদহার) কম হবে।
২. প্রাইভেট মর্টগেজ ইনস্যুরেন্স (পিএমআই) সেটা থাকবে না।
৩. পুরো ঋণ থেকে শুধু ৮০ শতাংশের সুদ দিতে হবে। ফলে মোট হিসাবে কম অর্থ পরিশোধ করতে হবে।
৪. অফারের গ্রহণযোগ্যতা অগ্রাধিকার পায়। সব বিক্রেতাই বেশি ডাউন পেমেন্টের অফার গ্রহণ করতে আগ্রহী থাকেন, যাতে পরে ব্যাংকঋণ দিতে কোনো ধরনের বাধার সৃষ্টি না করে।
মনে রাখা দরকার, ঋণবাজার একেক শহরে একেক রকম। একই শহরে একাধিক ঋণ-প্রকল্প থাকতে পারে, যা যোগ্যতানুযায়ী দেওয়া হয়। অবসরপ্রাপ্ত সেনা, কিছু সরকারি চাকরিজীবী, আইন প্রয়োগকারী সংস্থার কর্মী, শিক্ষক ও জরুরি স্বাস্থ্যকর্মীর জন্য আলাদা ঋণ-প্রকল্প থাকে। বিশেষত অবসরপ্রাপ্ত সেনাদের কথা বলা যায়, যাদের কোনো ডাউন পেমেন্ট দিতে হয় না। এ পর্যন্ত ২ কোটি ২০ লাখ সেনা সরকারের তরফ থেকে এ ঋণ পেয়েছেন।
তবে সবচেয়ে বড় কথা হলো, বাড়ি কেনার সময় একজন অভিজ্ঞ লোকের পরামর্শ নেওয়া ভালো। ভালো একজন রিয়েলটরের সহায়তা নিলে পরবর্তীকালে কোনো সমস্যার সম্মুখীন হতে হয় না। এ বিষয়ে কারও কোনো প্রশ্ন থাকলে তা ই-মেইলে ([email protected]) করতে পারেন। পরের সংখ্যায় এর উত্তর দেওয়া হবে।