এশিয়া ফাউন্ডেশনের সেমিনার
মূলধন ও নীতি উদ্যোগের কার্যকর সংযোগ দরকার
ক্ষুদ্র ও মাঝারি উদ্যোগকে আলাদাভাবে বিবেচনা করতে হবে। মূলধন ও নীতি উদ্যোগের মধ্যে কার্যকর সংযোগের অভাব আছে। তাই কার্যকর সংযোগ জরুরি হয়ে পড়েছে।
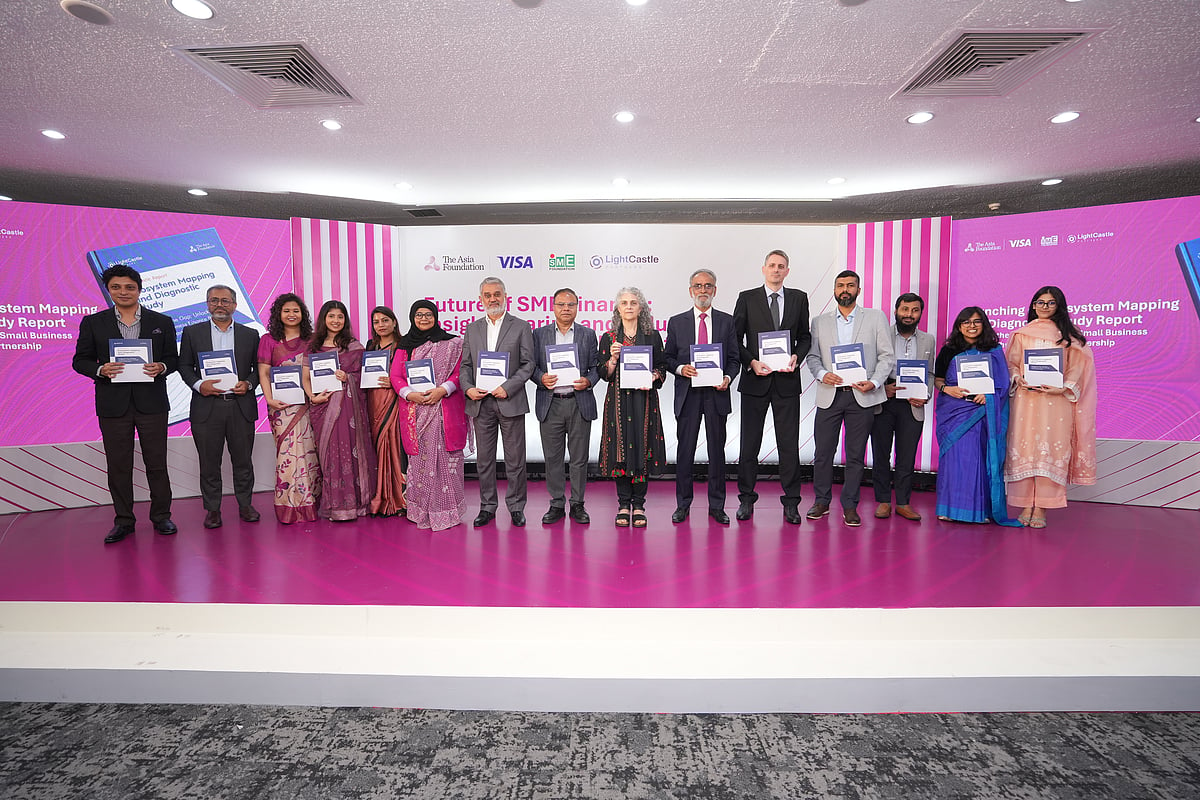
‘ইকোসিস্টেম ম্যাপিং অ্যান্ড ডায়াগনস্টিক স্টাডি অন এমএসএমই ফাইন্যান্সিং ইন বাংলাদেশ’ শীর্ষক এক গবেষণা প্রতিবেদন প্রকাশ উপলক্ষে গত মঙ্গলবার ঢাকায় আয়োজিত সেমিনারে বক্তারা এ কথা বলেন। দ্য এশিয়া ফাউন্ডেশনের ‘ব্রিজিং দ্য গ্যাপ: আনলকিং স্মল বিজনেস ফাইন্যান্স থ্রু ফিনটেক পার্টনারশিপস’ উদ্যোগের আওতায় ওই সেমিনারের আয়োজন করা হয়।
বাংলাদেশে ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের (এমএসএমই) অর্থায়ন নিয়ে আয়োজিত সেমিনারে বাংলাদেশ ব্যাংক, এসএমই ফাউন্ডেশন, বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠান, ফিনটেক কোম্পানি, মোবাইল ফিন্যান্সিয়াল সার্ভিস প্রদানকারী এবং উন্নয়ন সংস্থার প্রতিনিধিরা এতে অংশ নেন।
অনুষ্ঠানে গবেষণা পার্টনার হিসেবে লাইটক্যাসল পার্টনার্স পরিচালিত গবেষণার ফলাফল উপস্থাপন ও প্রকাশ করা হয়। সেমিনারের বাস্তবায়নকারী পার্টনার ছিল এসএমই ফাউন্ডেশন এবং স্ট্র্যাটেজিক পার্টনার ছিল ভিসা।
দ্য এশিয়া ফাউন্ডেশনের সিনিয়র অ্যাডভাইজার, ইনোভেশন অ্যান্ড ফিউচার ইকোনমি এবং ব্রিজিং দ্য গ্যাপ কর্মসূচির প্রকল্প প্রধান ফিলিপ গ্রাওভাক অনুষ্ঠানে প্রকল্পটির প্রেক্ষাপট ও সংশ্লিষ্ট বিষয়গুলো তুলে ধরেন। মূলধন ও নীতিমালার মধ্যে যে দূরত্ব রয়েছে, তা কমানোর ওপর গুরুত্ব দিয়ে তিনি বলেন, ‘আমাদের মূলধনের অভাব নেই, নীতিগত উদ্যোগেরও অভাব নেই<bha>;</bha> এই দুটির মধ্যে কার্যকর সংযোগের অভাব আছে।’
সেমিনারের প্রধান অতিথি বাংলাদেশের সাবেক মহাহিসাব নিরীক্ষক ও নিয়ন্ত্রক এবং সাবেক অর্থসচিব মুসলিম চৌধুরী ক্ষুদ্র ও মাঝারি উদ্যোগকে আলাদাভাবে বিবেচনা করার ওপর গুরুত্ব দেন, যাতে ভুল বা সবার জন্য একধরনের নীতিমালা তৈরি না হয়।
গবেষণা অনুযায়ী, বাংলাদেশে প্রায় ৭১ লাখ ৬০ হাজার ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ রয়েছে, যা দেশের মোট ব্যবসাপ্রতিষ্ঠানের প্রায় ৬১ দশমিক ২ শতাংশ। এসব প্রতিষ্ঠানে প্রায় ১ কোটি ৯০ লাখ মানুষের কর্মসংস্থান রয়েছে। তবে এমএসএমই খাতে আনুমানিক ২৮০ কোটি মার্কিন ডলারের অর্থায়ন ঘাটতি রয়েছে। মোট ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের ৯২ দশমিক ৬ শতাংশই ক্ষুদ্র বা মাইক্রো উদ্যোগ। অথচ তারা মোট বিতরণকৃত এমএসএমই ঋণের মাত্র ১৪ শতাংশ পেয়ে থাকে। এর ফলে আনুষ্ঠানিক অর্থায়নে তাদের প্রবেশের ক্ষেত্রে বড় ধরনের ঘাটতি রয়েছে বলে গবেষণায় উঠে এসেছে।
গবেষণায় ডিজিটাল অর্থায়নেরও বড় সম্ভাবনা দেখা গেছে। প্রায় ৮৭ শতাংশ ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের অনলাইন বা ডিজিটাল উপস্থিতি রয়েছে এবং ৯৭ শতাংশ মোবাইল ফিন্যান্সিয়াল সার্ভিস প্ল্যাটফর্ম ব্যবহার করে<bha>;</bha> কিন্তু মাত্র ১১ দশমিক ৫৫ শতাংশ ডিজিটাল পদ্ধতিতে ঋণ পেয়েছে। বর্তমানে প্রচলিত ডিজিটাল ঋণপণ্যগুলোর বেশির ভাগই ৫০ হাজার টাকা বা তার কম এবং স্বল্পমেয়াদি। অন্যদিকে প্রায় ৬০ শতাংশ ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ তিন লাখ টাকার বেশি ঋণ এবং ৮৫ শতাংশ ছয় মাসের বেশি মেয়াদের ঋণ পছন্দ করে। ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের মোট ঋণের প্রায় ৫৭ শতাংশই ব্যবসার চলতি মূলধনের জন্য নেওয়া হয়।
গবেষণায় চারটি অগ্রাধিকারমূলক পদক্ষেপের প্রস্তাব করা হয়েছে। এগুলো হলো—ডিজিটাল পদ্ধতিতে ঋণ দেওয়ার পরীক্ষামূলক উদ্যোগ গ্রহণ, আন্তসংযোগযোগ্য ও গ্রাহকের সম্মতিভিত্তিক তথ্যব্যবস্থা তৈরি, ছোট অঙ্কের ঋণকে বাণিজ্যিকভাবে আরও কার্যকর করা এবং দায়িত্বশীল আর্থিক উদ্ভাবনের জন্য নীতিগত ও প্রাতিষ্ঠানিক কাঠামো শক্তিশালী করা।