৫০ লাখের বেশি গ্রাহক নতুন প্রজন্মের ব্যাংকে
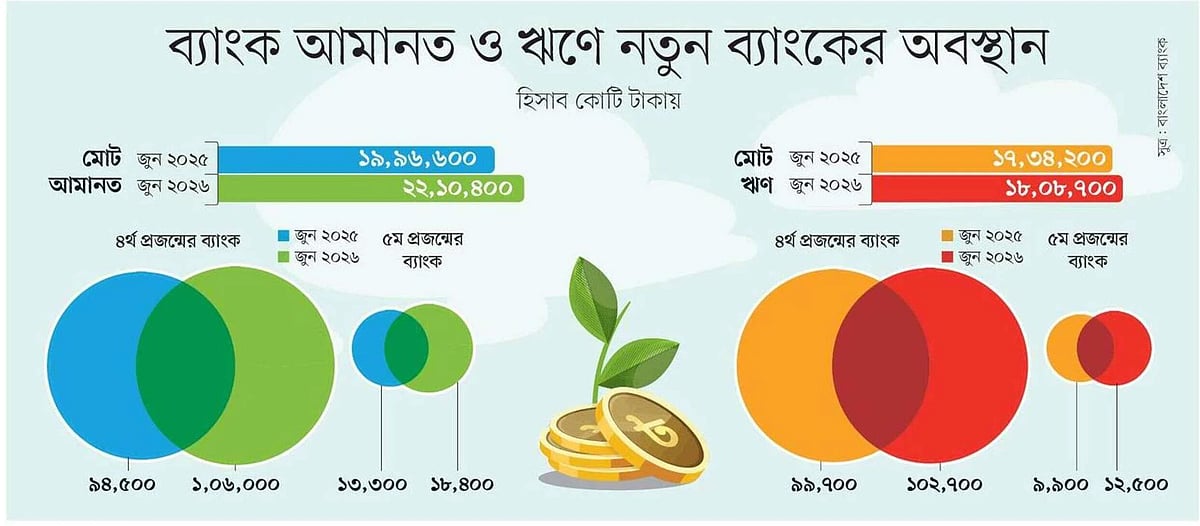
দেশে ব্যাংক খাতের যত আমানত তার প্রায় ৬ শতাংশই নতুন প্রজন্মের ব্যাংকগুলোর। পাশাপাশি ব্যাংকগুলো যে ঋণ দিয়েছে, তার প্রায় সাড়ে ৩ শতাংশ দিয়েছে নতুন প্রজন্মের এসব ব্যাংক। বাংলাদেশ ব্যাংকের হিসাবে, ২০১৩ সালে অনুমোদন পাওয়া ৯টি ব্যাংক চতুর্থ প্রজন্মের ব্যাংক হিসেবে পরিচিত। আর ২০১৩ সালের পর অনুমোদন পাওয়া ব্যাংকগুলোকে পঞ্চম প্রজন্মের ব্যাংক হিসেবে শ্রেণিভুক্ত করা হয়েছে। চতুর্থ ও পঞ্চম প্রজন্মের এসব ব্যাংক সাধারণভাবে ব্যাংক খাতে নতুন প্রজন্মের ব্যাংক হিসেবে পরিচিত।
খাতসংশ্লিষ্ট সূত্রে জানা যায়, ২০১৩ সাল ও তার পর কার্যক্রম শুরু করা ব্যাংকগুলো দ্রুততম সময়ে শাখা, উপশাখা ও এজেন্ট ব্যাংকিং এবং প্রযুক্তি ব্যবহার করে সারা দেশে ছড়িয়ে পড়েছে। এসব ব্যাংক সম্মিলিতভাবে এরই মধ্যে ৫০ লাখের বেশি গ্রাহক তৈরি করেছে। তবে রাজনৈতিক বিবেচনায় অনুমোদনের তকমার কারণে এসব ব্যাংক বৈদেশিক বাণিজ্যে আশানুরূপ সাফল্য এখন পর্যন্ত দেখাতে পারেনি। আবার নতুন প্রজন্মের ব্যাংক হওয়া সত্ত্বেও এসব ব্যাংকের কয়েকটিতে নানা অনিয়ম–দুর্নীতির ঘটনা ঘটেছে। ফলে সেগুলোর খেলাপি ঋণের হারও বেশি।
জানতে চাইলে বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ মোস্তফা কে. মুজেরী প্রথম আলোকে বলেন, একটি ব্যাংক যখন কার্যক্রম শুরু করে, তার কিছু লক্ষ্য ও উদ্দেশ্য থাকে। অনুমোদনের আবেদনের সময় নানা চমকপ্রদ কার্যক্রমের প্রস্তাব দেওয়া হয়, তবে অনুমোদনের পর বাস্তবে আর চমকপ্রদ কিছু চোখে পড়ে না। তবে এটা স্বস্তির যে নতুন প্রজন্মের ব্যাংকগুলো বড়সংখ্যক গ্রাহক তৈরি করতে পেরেছে। গ্রাহকের এই অন্তর্ভুক্তি আর্থিক অন্তর্ভুক্তি কার্যক্রমে ভূমিকা রাখতে পারবে।
মোস্তফা কে. মুজেরী আরও বলেন, প্রতিটি ব্যাংকের নিজস্ব একটি সেবার জন্য হলেও স্বতন্ত্র পরিচয় গড়ে তোলা উচিত। অনেক ব্যাংক সেই চেষ্টা করে যাচ্ছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০১৩ সালে অনুমোদন পাওয়া চতুর্থ প্রজন্মের ৯টি ব্যাংক হলো পদ্মা ব্যাংক, মেঘনা ব্যাংক, মিডল্যান্ড ব্যাংক, মধুমতি ব্যাংক, এনআরবি ব্যাংক, এনআরবি কমার্শিয়াল ব্যাংক (এনআরবিসি), সাউথবাংলা এগ্রিকালচার অ্যান্ড কমার্স বা এসবিএসি ব্যাংক, ইউনিয়ন ব্যাংক ও গ্লোবাল ইসলামী ব্যাংক। এর মধ্যে আর্থিক অনিয়ম ও সংকটের কারণে ইউনিয়ন ব্যাংক ও গ্লোবাল ইসলামী ব্যাংক একীভূত হয়ে সম্মিলিত ইসলামী ব্যাংকে যুক্ত হয়েছে। এ ছাড়া অনিয়মের কারণে গ্রাহকের টাকা ফেরত দিতে পারছে না পদ্মা ব্যাংক। এর বাইরে ২০১৩ সালের পর প্রতিষ্ঠিত পঞ্চম প্রজন্মের ব্যাংকগুলো হলো বেঙ্গল কমার্শিয়াল ব্যাংক, কমিউনিটি ব্যাংক, সীমান্ত ব্যাংক ও সিটিজেন্স ব্যাংক। এই দুই প্রজন্মের ব্যাংক মিলিয়ে নতুন প্রজন্মের ব্যাংক ১৩টি।
আমানতের ৬% ও ঋণের ৩.৩৭% নতুন ব্যাংকে
বাংলাদেশ ব্যাংকের প্রতিবেদন অনুযায়ী, গত জুন শেষে দেশে ব্যাংক খাতে আমানতের পরিমাণ ছিল ২২ লাখ ১০ হাজার ৪০০ কোটি টাকা। এর মধ্যে চতুর্থ প্রজন্মের ৯ ব্যাংকের আমানত ছিল ১ লাখ ৬ হাজার কোটি টাকা। আর পঞ্চম প্রজন্মের চার ব্যাংকের আমানত ছিল ১৮ হাজার ৪০০ কোটি টাকা। ফলে নতুন প্রজন্মের ব্যাংকগুলোর সম্মিলিত আমানতের পরিমাণ ছিল ১ লাখ ২৪ হাজার ৪০০ কোটি টাকা। অর্থাৎ গত জুন শেষে ব্যাংক খাতের মোট আমানতের ৫ দশমিক ৬২ শতাংশ ছিল নতুন প্রজন্মের ১৩ ব্যাংকের।
নতুন প্রজন্মের ব্যাংকগুলোর মধ্যে আমানতের দিক থেকে শীর্ষে রয়েছে এনআরবিসি ব্যাংক। এরপরের অবস্থানে রয়েছে যথাক্রমে এসবিএসি ব্যাংক, মেঘনা ব্যাংক, কমিউনিটি ব্যাংক ও মধুমতি ব্যাংক।
ব্যাংকগুলোর দেওয়া তথ্য অনুযায়ী, এনআরবিসি ব্যাংকের আমানত ১৯ হাজার ৮৪২ কোটি টাকা, এসবিএসি ব্যাংকের আমানত ১২ হাজার কোটি টাকা, মেঘনা ব্যাংকের ১১ হাজার ৬৯৭ কোটি টাকা, কমিউনিটি ব্যাংকের ৯ হাজার ৪৬৫ কোটি টাকা ও মধুমতি ব্যাংকের আমানত ৯ হাজার ২৯১ কোটি টাকা। এসব ব্যাংকের আমানত এখন আরও বেড়েছে।
কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, গত জুন শেষে ব্যাংক খাতে বিতরণ করা মোট ঋণের পরিমাণ ছিল ১৮ লাখ ৮ হাজার ৭০০ কোটি টাকা। এর মধ্যে চতুর্থ প্রজন্মের ৯ ব্যাংকের ঋণের পরিমাণ ছিল ১ লাখ ২ হাজার ৭০০ কোটি টাকা। আর পঞ্চম প্রজন্মের চার ব্যাংকের বিতরণ করা ঋণের পরিমাণ ছিল সাড়ে ১২ হাজার কোটি টাকা। সেই হিসাবে জুন শেষে নতুন প্রজন্মের ১৩ ব্যাংকের বিতরণ করা সম্মিলিত ঋণের পরিমাণ ছিল ১ লাখ ১৫ হাজার ২০০ কোটি টাকা, যা ব্যাংক খাতের মোট ঋণের ৩ দশমিক ৩৭ শতাংশ। আমানতের মতো ঋণ বিতরণেও শীর্ষে রয়েছে এনআরবিসি ব্যাংক। এরপর রয়েছে যথাক্রমে এসবিএসি, মেঘনা, মধুমতি ও মিডল্যান্ড ব্যাংকের অবস্থান।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, দেশের ব্যাংক খাতে সার্বিকভাবে ঋণখেলাপির হার ৩৩ শতাংশ। আর চতুর্থ প্রজন্মের ব্যাংকগুলোর গড় খেলাপি ঋণের হার ৫১ দশমিক ৬ শতাংশ। পঞ্চম প্রজন্মের ব্যাংকের গড় খেলাপির হার ৩ দশমিক ১ শতাংশ।
এসবিএসি ব্যাংকের ব্যবস্থাপনা পরিচালক এস এম মঈনুল কবীর প্রথম আলোকে বলেন, ‘বাংলাদেশের আর্থসামাজিক পটভূমিতে কৃষির উন্নয়ন ছাড়া টেকসই অর্থনৈতিক প্রবৃদ্ধি সম্ভব নয়। তাই আমরা কৃষি, মৎস্য ও পশুপালন, সেচ ও কৃষি সরঞ্জামসহ ক্ষুদ্র ও মাঝারি শিল্প খাতে গুরুত্ব দিয়ে অর্থায়ন করছি। আমরা কৃষিঋণের নির্ধারিত লক্ষ্যের বেশি বিতরণ করে থাকি। আমাদের ব্যাংকের মোট ঋণের ৫০ শতাংশ এসএমই খাতে বিনিয়োগের লক্ষ্যে কাজ করছি, যাতে উদ্যোক্তাদের পাশে থেকে উৎপাদন, কর্মসংস্থান এবং দেশের অর্থনৈতিক উন্নয়নে অবদান রাখতে পারি।’
৫০ লাখের বেশি গ্রাহক
চতুর্থ ও পঞ্চম প্রজন্মের ব্যাংকগুলো ২০১৩ ও তার পরবর্তী সময়ে কার্যক্রম শুরু করলেও দ্রুতই দেশজুড়ে এসব ব্যাংকের কার্যক্রম প্রসারিত হয়েছে। রাজধানীসহ দেশের বিভাগীয় শহর, জেলার পাশাপাশি উপজেলা পর্যায়েও পৌঁছে গেছে এসব ব্যাংকের কার্যক্রম। আবার কেউ কেউ এজেন্ট ব্যাংকিং সেবা ব্যবহার করে দ্রুত প্রান্তিক পর্যায়ের মানুষকে ব্যাংক সেবার আওতায় এনেছে।
ব্যাংকগুলোর তথ্য অনুযায়ী, নতুন প্রজন্মের ব্যাংকগুলোর সম্মিলিত গ্রাহকসংখ্যা বেড়ে দাঁড়িয়েছে প্রায় ৫১ লাখে। গ্রাহকসংখ্যার দিক থেকেই শীর্ষে রয়েছে এনআরবিসি ব্যাংক। ব্যাংকটির গ্রাহক ২১ লাখের বেশি। গ্রাহকসংখ্যার দিক থেকে এরপরই রয়েছে মধুমতি ব্যাংক, তাদের গ্রাহক ৬ লাখ ৮১ হাজার। এজেন্ট ব্যাংকিং সেবার ওপর ভর করেই ব্যাংক দুটি গ্রাহকের দিক থেকে বড় সাফল্য দেখিয়েছে। নতুন প্রজন্মের ব্যাংকগুলোর মধ্যে এরপরের অবস্থানে রয়েছে এনআরবি ব্যাংক, তাদের গ্রাহক ৫ লাখ। এসবিএসি ব্যাংকের গ্রাহক সাড়ে ৪ লাখ ও মিডল্যান্ড ব্যাংকের গ্রাহক ৪ লাখ ২১ হাজার।
এনআরবিসি ব্যাংকের ব্যবস্থাপনা পরিচালক তৌহিদুল আলম খান প্রথম আলোকে বলেন, ‘আমাদের মূল দর্শন ব্যাংকিং সেবা গ্রাহকের দোরগোড়ায় নিয়ে যাওয়া। গ্রাহককে সব সময় ব্যাংকের কাছে আসতে হবে—এমন নয়। সেই চিন্তা থেকেই শাখার পাশাপাশি উপশাখা ও এজেন্ট ব্যাংকিংকে আমরা গুরুত্ব দিয়েছি। এ জন্য আমরা ব্যয়সাশ্রয়ী ও সময়োপযোগী প্রযুক্তির ব্যবহার করছি। ব্যাংকিংয়ে প্রবৃদ্ধির সঙ্গে সম্পদের মান নিশ্চিত করা অত্যন্ত গুরুত্বপূর্ণ। আমরা এখন প্রবৃদ্ধির পাশাপাশি ঋণের গুণগত মান, পুনরুদ্ধার এবং ঝুঁকি ব্যবস্থাপনাকে বেশি গুরুত্ব দিচ্ছি।’