সাক্ষাৎকার
শুধু ঋণগ্রহীতা নয়, টেকসই উদ্যোক্তা তৈরি করতে চাই
মধুমতি ব্যাংকের কাছে এসএমই শুধু একটি ঋণ বিতরণের খাত নয়; আমরা এটিকে দেশের অর্থনীতির গুরুত্বপূর্ণ চালিকা শক্তি হিসেবে বিবেচনা করি।
এসএমই খাতের বিকাশ ও উদ্যোক্তা তৈরিতে মধুমতি ব্যাংক কীভাবে অন্যদের থেকে আলাদা ভূমিকা রাখছে?
মো. সফিউল আজম: মধুমতি ব্যাংকের কাছে এসএমই শুধু একটি ঋণ বিতরণের খাত নয়; আমরা এটিকে দেশের অর্থনীতির গুরুত্বপূর্ণ চালিকা শক্তি হিসেবে বিবেচনা করি। লক্ষ্য হলো—একজন উদ্যোক্তার প্রয়োজনকে শুধু ঋণ দিয়ে নয়, বরং তাঁর ব্যবসার পুরো যাত্রাপথের সঙ্গে যুক্ত হয়ে সহায়তা করা। প্রান্তিক ও সম্ভাবনাময় উদ্যোক্তাদের কাছে ব্যাংকিং সেবা পৌঁছে দেওয়া, দ্রুত ও সহজ প্রক্রিয়ায় অর্থায়ন এবং ব্যবসার প্রয়োজন অনুযায়ী উপযুক্ত অর্থায়ন সমাধান দেওয়ার ওপর গুরুত্ব দিচ্ছি। এর বাইরেও নারী উদ্যোক্তাসহ নতুন উদ্যোক্তা সৃষ্টির যে বিশাল প্রয়াস বাংলাদেশ ব্যাংক গ্রহণ করেছে, তাতে আমরা পুরোপুরি সমন্বিত আছি। আমাদের দৃষ্টিভঙ্গি খুব পরিষ্কার—শুধু ঋণগ্রহীতা তৈরি নয়, টেকসই উদ্যোক্তা তৈরি করা।
প্রান্তিক জনগোষ্ঠীকে ব্যাংকিং সেবায় আনার ক্ষেত্রে কীভাবে এবং কী সাফল্য এসেছে?
মো. সফিউল আজম: ব্যাংকিং সেবাবঞ্চিত ও গ্রামীণ প্রান্তিক জনগোষ্ঠীকে অর্থনীতির মূল ধারায় আনাই আমাদের ডিজিটাল বা ‘স্মার্ট এজেন্ট ব্যাংকিং’ সেবার মূল লক্ষ্য। দেশের প্রত্যন্ত অঞ্চলে যেখানে প্রথাগত শাখা পরিচালনা করা কঠিন, সেখানে আমাদের আধুনিক এজেন্ট বুথগুলো ব্যাংকিং সেবা পৌঁছে দিয়েছে। কৃষিজীবী, ক্ষুদ্র ব্যবসায়ী ও প্রবাসী রেমিট্যান্স গ্রহণকারীরা কোনো রকম ঝামেলা ছাড়াই আঙুলের ছাপে হিসাব খোলা, আমানত রাখা ও পরিষেবা বিল পরিশোধের সুবিধা পাচ্ছেন।
আমাদের বড় সাফল্য হলো—হাজার হাজার গ্রামীণ নারী ও প্রান্তিক মানুষ ব্যাংকিং ভীতি কাটিয়ে এখন সঞ্চয়মুখী হচ্ছেন এবং গ্রামীণ অর্থনীতিতে ক্যাশলেস (নগদবিহীন) লেনদেনের হার উল্লেখযোগ্যভাবে বৃদ্ধি পেয়েছে।
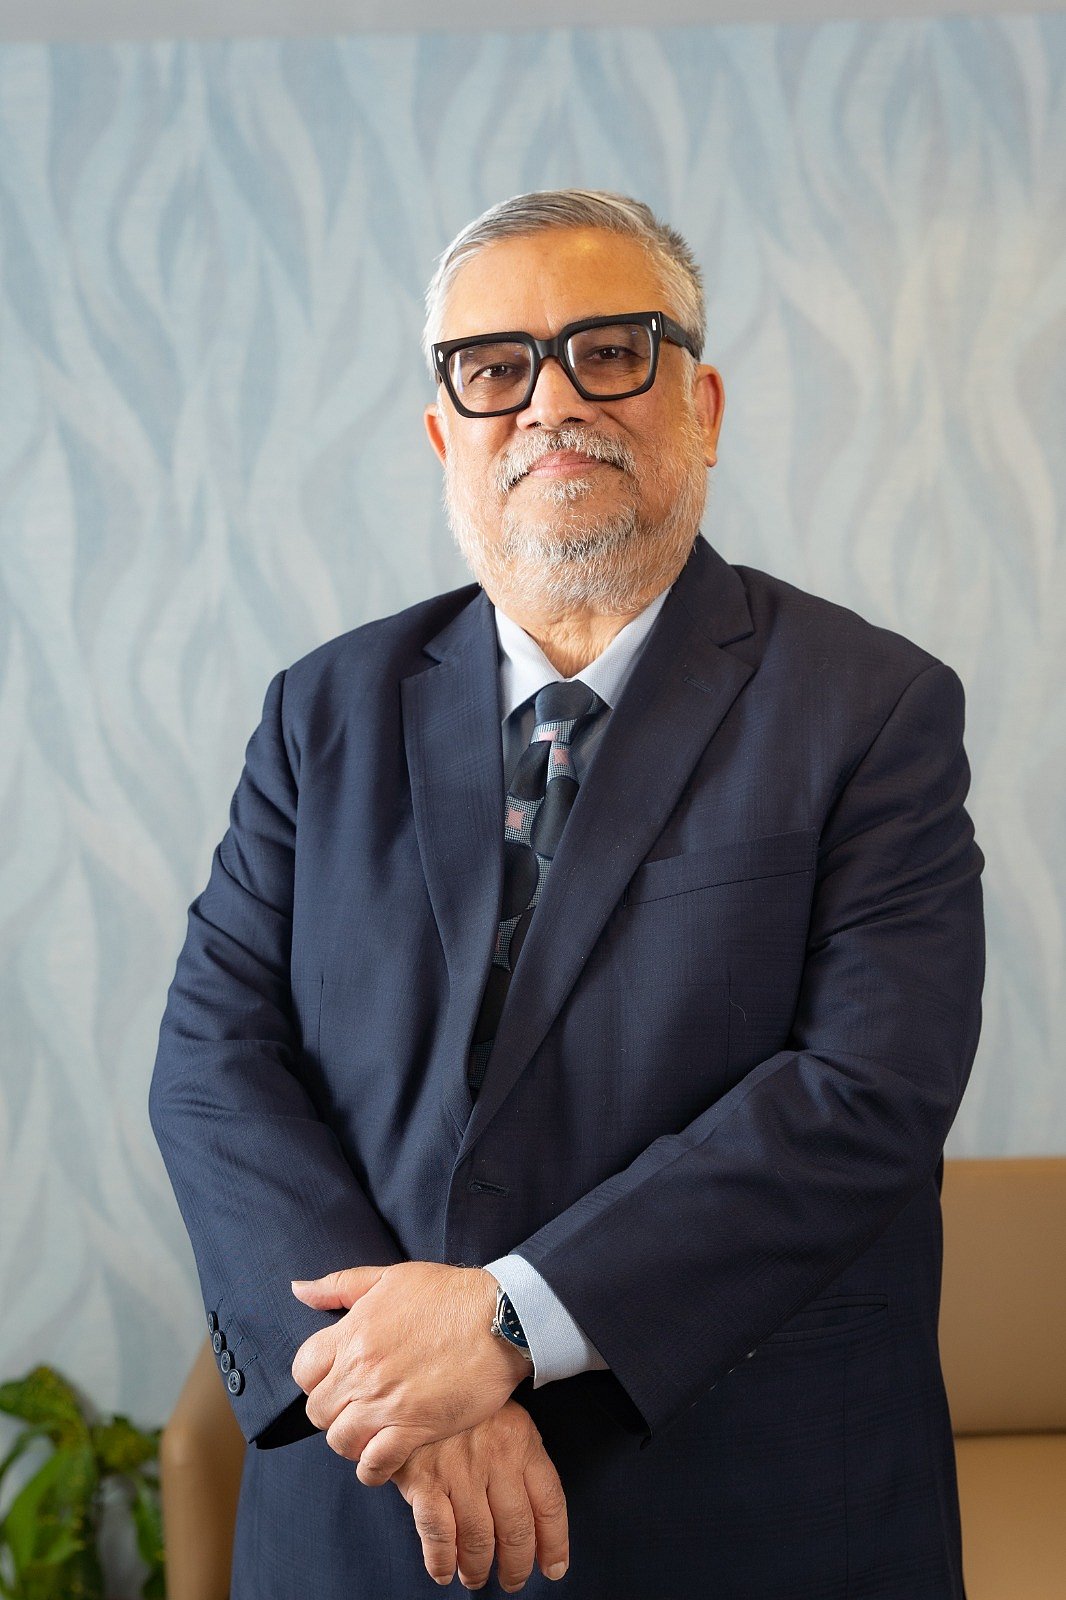
কৃষিজীবী, ক্ষুদ্র ব্যবসায়ী ও প্রবাসী রেমিট্যান্স গ্রহণকারীরা কোনো রকম ঝামেলা ছাড়াই আঙুলের ছাপে হিসাব খোলা, আমানত রাখা ও পরিষেবা বিল পরিশোধের সুবিধা পাচ্ছেন।মো. সফিউল আজম, ব্যবস্থাপনা পরিচালক, মধুমতি ব্যাংক
ছোট ঋণ বিতরণে ঝুঁকি সামলানো ও খেলাপি হওয়া ঠেকানোর কী উপায় আপনারা অবলম্বন করছেন?
মো. সফিউল আজম: এসএমই ঋণের ক্ষেত্রে ঝুঁকি ব্যবস্থাপনার মূল বিষয় হলো—গ্রাহককে ভালোভাবে জানা এবং তাঁর ব্যবসার বাস্তব চিত্র বোঝা। শুধু কাগজপত্র দেখে সিদ্ধান্ত নিলে এসএমই ঋণের প্রকৃত ঝুঁকি বোঝা সম্ভব নয়। আমরা গ্রাহকের ব্যবসার ক্যাশ ফ্লো, লেনদেনের ধরন, ব্যবসার অভিজ্ঞতা, ঋণ পরিশোধের সক্ষমতা এবং সামগ্রিক ব্যবসায়িক আচরণ বিবেচনা করি। একই সঙ্গে ক্রেডিট অ্যাসেসমেন্ট, তদারকি ও আগাম সতর্ক ব্যবস্থার ওপর গুরুত্ব দিই।
ছোট ঋণের ক্ষেত্রে আমাদের মূল দর্শন হলো—সঠিক উদ্যোক্তা নির্বাচন এবং ঋণের সঠিক ব্যবহার নিশ্চিত করা ও গ্রাহকের সঙ্গে নিবিড় এবং নিয়মিত যোগাযোগ রাখা। আমাদের এসএমই খাতে খেলাপি ঋণের হার অত্যন্ত নিয়ন্ত্রিত ও সন্তোষজনক পর্যায়ে রয়েছে।
বড় করপোরেট ঋণের পাশাপাশি এসএমই ও খুচরা ঋণের মধ্যে ভারসাম্য কীভাবে বজায় রাখছেন?
মো. সফিউল আজম: আমরা মনে করি, বড় করপোরেট, এসএমই ও খুচরা ঋণ—প্রতিটি খাতের নিজস্ব গুরুত্ব রয়েছে। তাই ভারসাম্যপূর্ণ ঋণ পোর্টফোলিও ব্যাংকের দীর্ঘমেয়াদি স্থিতিশীলতার জন্য প্রয়োজন। ব্যাংকের দীর্ঘমেয়াদি স্থায়িত্ব ও ঝুঁকি ব্যবস্থাপনার জন্য আমরা মূলত এই নীতিই অনুসরণ করে থাকি।
নারী উদ্যোক্তাদের জন্য বিশেষ ঋণ সুবিধা এবং ডিজিটাল অনবোর্ডিং কীভাবে কাজে আসছে?
মো. সফিউল আজম: নারী স্বাবলম্বী করার পাশাপাশি অর্থনৈতিক ক্ষমতায়ন আমাদের অন্যতম অগ্রাধিকার। নারী উদ্যোক্তারা বাংলাদেশের অর্থনীতিতে গুরুত্বপূর্ণ অবদান রাখছেন। কিন্তু অর্থায়ন, জামানত ও আনুষ্ঠানিক ব্যাংকিং ব্যবস্থায় প্রবেশের ক্ষেত্রে তাঁদের এখনো কিছু বাস্তব বাধা রয়েছে। আমরা নারী উদ্যোক্তাদের জন্য প্রয়োজনভিত্তিক অর্থায়ন সহজ করার পাশাপাশি ব্যাংকিং প্রক্রিয়াকে আরও সহজলভ্য করার ওপর গুরুত্ব দিচ্ছি।
নারী উদ্যোক্তাদের জন্য মধুমতি ব্যাংকের রয়েছে বিশেষায়িত ঋণ স্কিম, যা অত্যন্ত সাশ্রয়ী সুদে এবং সহজ শর্তে দেওয়া হয়। এর সঙ্গে যুক্ত হয়েছে আমাদের ‘মধুমতি বন্ধন’ অ্যাপের মাধ্যমে ডিজিটাল অনবোর্ডিং প্ল্যাটফর্ম। এখন একজন নারী উদ্যোক্তাকে ঘরের বাইরে গিয়ে ব্যাংকে এসে ঘণ্টার পর ঘণ্টা অপেক্ষা করতে হয় না। তাঁরা ঘরে বসেই ই-কেওয়াইসি মাধ্যমে ডিজিটাল উপায়ে হিসাব খুলতে পারছেন। এটি তাঁদের সময় বাঁচানোর পাশাপাশি ব্যবসায় মনোযোগ দেওয়ার সুযোগ করে দিয়েছে। ব্যাংক ও নারী উদ্যোক্তাদের মধ্যে একটি আস্থার সেতু তৈরি করেছে। আমাদের লক্ষ্য হচ্ছে একজন নারী উদ্যোক্তার জন্য ব্যাংকের দরজা শুধু খোলা রাখা নয়, সেই দরজা দিয়ে প্রবেশের প্রক্রিয়াটিও সহজ করা।
আগামী দিনে এসএমই ব্যাংকিংকে আরও সহজ ও প্রযুক্তিভিত্তিক করতে আপনাদের পরবর্তী পরিকল্পনা কী?
মো. সফিউল আজম: আমাদের পরবর্তী লক্ষ্য হচ্ছে এসএমই ব্যাংকিংকে আরও সহজ, দ্রুত, তথ্য–উপাত্তনির্ভর ও গ্রাহককেন্দ্রিক করা। আমরা চাই একজন উদ্যোক্তাকে ঋণের জন্য অপ্রয়োজনীয় জটিলতার মধ্য দিয়ে যেতে না হয়। তথ্যপ্রযুক্তির নানা সুবিধা ব্যবহার ধীরে ধীরে ব্যাংকের সক্ষমতার ভিত্তি বাড়ানো হবে। একই সঙ্গে শাখা ও প্রধান কার্যালয়—এই চ্যানেলকে আরও কার্যকরভাবে সমন্বয় করে উদ্যোক্তার কাছে দ্রুত সেবা পৌঁছে দেওয়ার ওপর গুরুত্ব দেওয়া হবে।
আমরা বিশ্বাস করি, ভবিষ্যতের এসএমই ব্যাংকিং হবে এমন একটি ব্যবস্থা, যেখানে উদ্যোক্তা ব্যাংকের কাছে আসার অপেক্ষায় থাকবেন না; বরং ব্যাংক প্রযুক্তির মাধ্যমে উদ্যোক্তার প্রয়োজনকে আগে থেকেই বুঝতে পারবে। এ ছাড়া প্রান্তিক ব্যবসার ডিজিটাল সাপ্লাই চেইন ফাইন্যান্সিং সহজ করতে আমরা ফিনটেক কোম্পানিগুলোর সঙ্গে কৌশলগত অংশীদারত্বের পরিধি আরও বাড়াব।