সাক্ষাৎকার: ২৪ বছরে প্রিমিয়ার ব্যাংক
প্রিমিয়ার ব্যাংকের আমদানির চেয়ে রপ্তানি ও প্রবাসী আয় বেশি
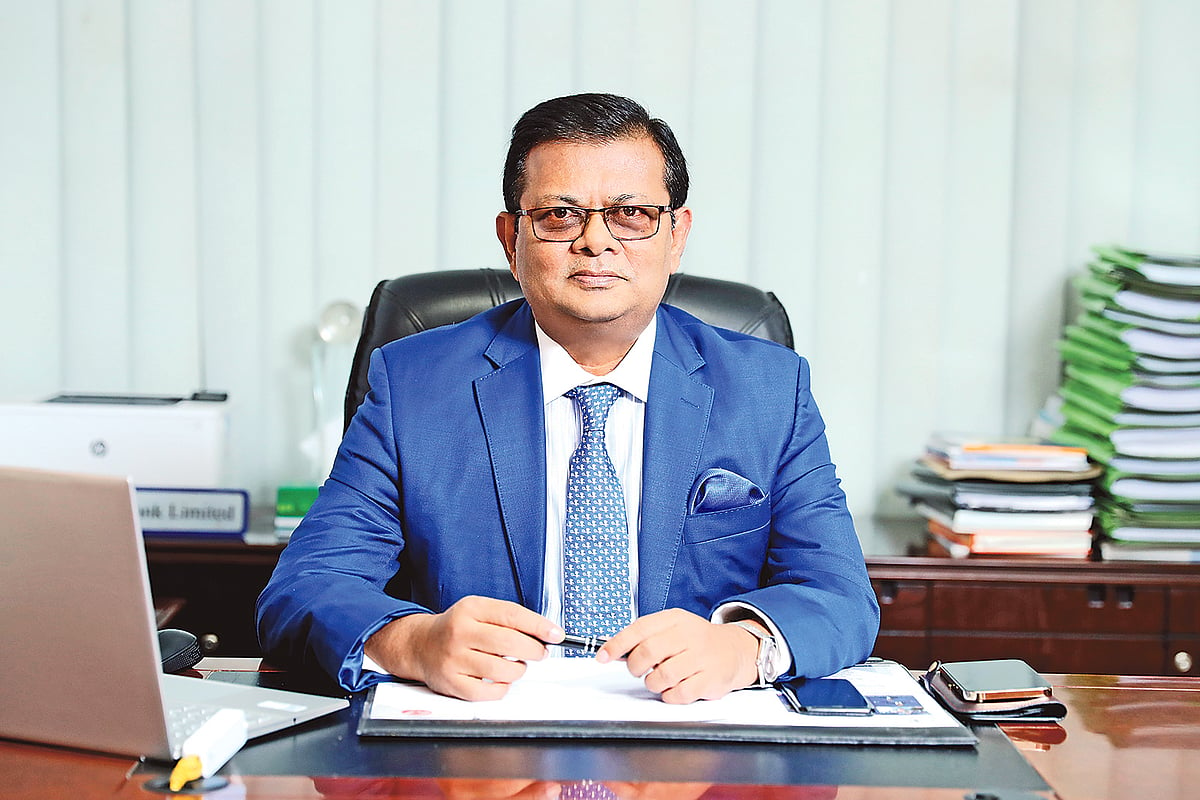
প্রতিষ্ঠার ২৩ বছর পূর্ণ করেছে বেসরকারি খাতের প্রিমিয়ার ব্যাংক। প্রতিষ্ঠাবার্ষিকী সামনে রেখে ব্যাংকটির অর্জন ও ব্যাংক খাতের সামগ্রিক পরিস্থিতি নিয়ে প্রথম আলোর সঙ্গে কথা বলেছেন ব্যাংকটির ব্যবস্থাপনা পরিচালক এম রিয়াজুল করিম। সাক্ষাৎকার নিয়েছেন নিজস্ব প্রতিবেদক, ঢাকা
বাজারে এতগুলো ব্যাংকের মধ্যে গত ২৩ বছরে প্রিমিয়ার ব্যাংকের আলাদা অর্জন কী? কেন গ্রাহকেরা প্রিমিয়ার ব্যাংকে আসছে?
এম রিয়াজুল করিম: প্রিমিয়ার ব্যাংকের সম্পদের গুণগত মান ও দক্ষ কর্মী বাহিনী অনন্য, যা আমাদের অবস্থানকে সুসংহত করেছে। শুরু থেকে আমাদের অন্যতম লক্ষ্য ছিল করপোরেট গ্রাহকদের নিয়ে সামনে এগিয়ে যাওয়া। এ জন্য দেশের বৃহৎ জনগোষ্ঠীর কর্মসংস্থানের লক্ষ্যে আমরা শিল্পায়নে মনোনিবেশ করেছি। বস্ত্র ও তৈরি পোশাক খাতে উল্লেখযোগ্য বিনিয়োগ করা হয়েছে। যদিও এটি একটি চ্যালেঞ্জ ছিল। আমরা গত বছরের সেপ্টেম্বর পর্যন্ত ৪১৩ কোটি ডলারের বাণিজ্য করেছি, যা এ বছর ৫৩৯ কোটি ডলারে উন্নীত হয়েছে। প্রিমিয়ার ব্যাংকের আমদানির চেয়ে রপ্তানি ও প্রবাসী আয় বেশি হওয়ায় অন্য ব্যাংকে ডলারের জোগান দিয়ে যাচ্ছে। এটি আমাদের আয়ে বড় ধরনের প্রভাব ফেলেছে। এর বাইরে আমরা এসএমই ও কৃষি খাতেও মনোনিবেশ করেছি।
প্রিমিয়ার ব্যাংকের প্রধান সূচকগুলোর কী অবস্থা?
এম রিয়াজুল করিম: প্রিমিয়ার ব্যাংকের সম্পদ ও আমানতের পরিমাণ যথাক্রমে ৩৮ হাজার ২৮০ কোটি টাকা ও ২৯ হাজার ১৩০ কোটি টাকা। আমাদের ঋণ আমানত অনুপাত ৭৪ দশমিক ২৬ শতাংশ। খেলাপি ঋণের হার ২ দশমিক ৭৬ শতাংশ। ২০২১ সালে আমাদের ব্যাংকের মোট মুনাফা ছিল ৮৩৮ কোটি টাকা, যা ২০২০ সালে ছিল ৬৭৯ কোটি টাকা। ২০২১ সালে শেয়ারধারীদের জন্য সাড়ে ১২ শতাংশ নগদ এবং ১০ শতাংশ বোনাস লভ্যাংশসহ ২২ দশমিক ৫০ শতাংশ লভ্যাংশ ঘোষণা করা হয়েছে।
করোনাভাইরাসের দুই বছরে প্রিমিয়ার ব্যাংক কেমন ব্যবসা করেছে। করোনা থেকে কী শিক্ষা নিয়েছেন আপনারা?
এম রিয়াজুল করিম: ভিত্তি মজবুত থাকায় এখন পর্যন্ত আমরা সফলভাবেই ধাক্কা মোকাবিলা করতে পেরেছি। সরকার করোনাকালে যেসব আর্থিক প্রণোদনা প্যাকেজ ঘোষণা করেছে, প্রিমিয়ার ব্যাংক স্বতঃস্ফূর্তভাবে সেগুলোতে অংশ নিয়েছে।
মূল্যস্ফীতির ঊর্ধ্বমুখী ধারার কারণে ব্যাংকে আমানত রেখে মানুষ যে সুদ পাচ্ছে, তা দিয়ে মূল্যস্ফীতির চাপ সামাল দেওয়া যাচ্ছে না। এ অবস্থায় করণীয় কী বলে মনে করেন?
এম রিয়াজুল করিম: মূল্যস্ফীতির কঠিন চাপে রয়েছে দেশের অর্থনীতি। বিবিএসের হিসাবে, গত আগস্টে মূল্যস্ফীতির হার ছিল ৯ দশমিক ৫২ শতাংশ। দেশের বেসরকারি অনেক ব্যাংকেই আমানতের প্রবৃদ্ধি থেমে গেছে। নতুন ও দুর্বল ব্যাংকগুলো আমানত সংগ্রহে ৭-৮ শতাংশ সুদও প্রস্তাব করছে। তহবিল ব্যয় বেড়ে যাওয়ায় সর্বোচ্চ ৯ শতাংশ সুদে ঋণ দিতে গিয়ে বিপদে পড়েছে অনেক ব্যাংক। এ পরিস্থিতিতে সুদের হার বাড়িয়ে বা ভাসমান অবস্থায় রেখে মূল্যস্ফীতি নিয়ন্ত্রণের চেষ্টা করা যেতে পারে।
সুদহারের পাশাপাশি এখন ডলার–সংকট চলছে। এতে পণ্যের দাম বেড়ে যাচ্ছে। ছোট আমদানিকারকেরা ঋণপত্র খুলতে পারছে না। সব মিলিয়ে পরিস্থিতি কোন দিকে যাচ্ছে?
এম রিয়াজুল করিম: কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের সেপ্টেম্বরে আগের একই সময়ের তুলনায় আমদানির ঋণপত্র খোলার হার কমেছে ৩১ দশমিক ১৬ শতাংশ। চলতি বছরের মার্চে দেশের ব্যাংকগুলোয় ঋণপত্র খোলা হয়েছিল ৯৮০ কোটি ডলারের, গত সেপ্টেম্বরে তা কমে দাঁড়ায় ৫৭০ কোটি ডলারে। বিভিন্ন বিদেশি সংস্থা ও সরকারের বিভিন্ন দায়িত্বশীল মহলের ভাষ্য অনুযায়ী, এই সংকট আরও দীর্ঘায়িত হবে। সংকট কাটাতে অবশ্যই রপ্তানি বাড়াতে হবে। রেমিট্যান্স বাড়াতে হবে। অপ্রয়োজনীয় আমদানি কমাতে হবে।
সামনে ব্যাংক খাতের বড় চ্যালেঞ্জ কী। এ ক্ষেত্রে ব্যাংকগুলোর করণীয় কী?
এম রিয়াজুল করিম: ভবিষ্যতে ব্যাংকগুলোর সামনে সবচেয়ে বড় চ্যালেঞ্জ আমানত সংগ্রহ ও বৈদেশিক বাণিজ্যের জন্য পর্যাপ্ত ডলার সরবরাহ করা। আমানত সংগ্রহের খরচ বেশি হওয়ায় বাংলাদেশ ব্যাংক নির্ধারিত সুদে ঋণ দিয়ে মুনাফা করা বেশ কঠিন হয়ে দাঁড়িয়েছে। অন্যদিকে বৈধ পথে প্রবাসী আয় বাড়ানো, রপ্তানি প্রবৃদ্ধি ধরে রাখতে ব্যাংকগুলোকে সচেষ্ট হতে হবে।