কমিউনিটি ব্যাংক বাংলাদেশ
দ্রুত টেকসই ও ক্যাশলেস ব্যাংকে পরিণত করাই আমাদের লক্ষ্য
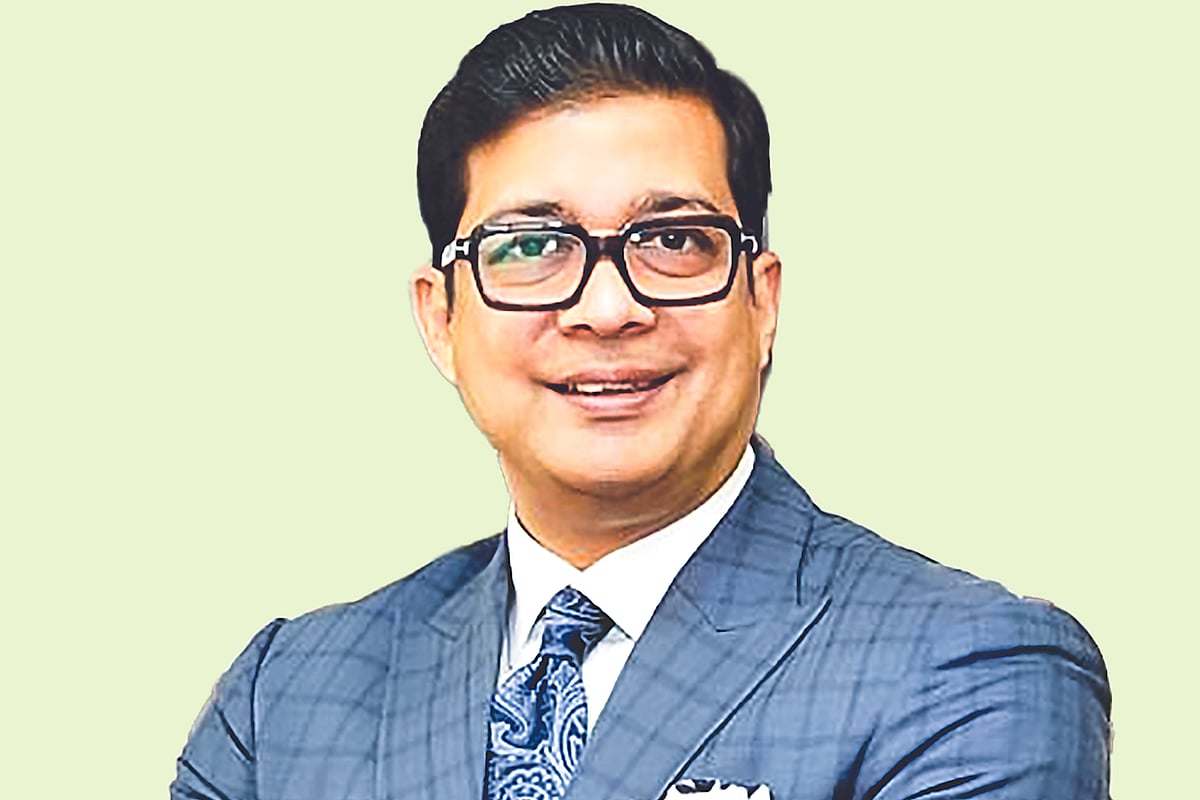
কমিউনিটি ব্যাংক মনে করে, খেলাপি ঋণ নিয়ন্ত্রণের মূল চাবিকাঠি হলো আগাম সতর্কতা, নিয়মিত নজরদারি, জবাবদিহি ও গ্রাহকের সঙ্গে দায়িত্বশীল সম্পর্ক। এ বিষয়ে কথা বলেছেন ব্যাংকের ব্যবস্থাপনা পরিচালক মোহাম্মদ ইমতিয়াজ উদ্দিন।
একটি নির্দিষ্ট প্রাতিষ্ঠানিক ভিত্তি থেকে শুরু করে সাধারণ মানুষের আস্থার ব্যাংকে পরিণত হওয়ার যাত্রাটি কেমন ছিল?
মোহাম্মদ ইমতিয়াজ উদ্দিন: কমিউনিটি ব্যাংক বাংলাদেশ পিএলসির যাত্রা শুরু হয়েছিল একটি সুস্পষ্ট প্রাতিষ্ঠানিক উদ্দেশ্য ও শক্তিশালী প্রাতিষ্ঠানিক ভিত্তিকে কেন্দ্র করে। বাংলাদেশ পুলিশ কল্যাণ ট্রাস্টের উদ্যোগে ২০১৯ সালের ১১ সেপ্টেম্বর আনুষ্ঠানিকভাবে বাণিজ্যিক কার্যক্রম শুরু করে।
প্রথম পর্যায়ে আমাদের প্রধান লক্ষ্য ছিল একটি সুশাসিত, প্রযুক্তিনির্ভর ও নির্ভরযোগ্য ব্যাংকিং অবকাঠামো গড়ে তোলা। সময়ের সঙ্গে সঙ্গে সেই প্রাতিষ্ঠানিক সক্ষমতাকে কাজে লাগিয়ে আমরা ব্যাংকের কার্যক্রমকে বৃহত্তর জনগোষ্ঠীর কাছে সম্প্রসারিত করেছি। আজ কমিউনিটি ব্যাংক বাংলাদেশ পুলিশসহ সমাজের বিভিন্ন শ্রেণি–পেশার মানুষের জন্য ব্যাংকিং সেবা প্রদান করছে।
এই যাত্রার সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো আস্থা। একটি ব্যাংকের প্রকৃত শক্তি শুধু তার ব্যালান্স শিটে নয়; গ্রাহকের আমানত, সেবার মান, সুশাসন, ঝুঁকি ব্যবস্থাপনা ও প্রতিশ্রুতি রক্ষার সক্ষমতার ওপরই সেই আস্থা গড়ে ওঠে।
সুশাসন ও খেলাপি ঋণ সর্বনিম্ন পর্যায়ে রাখার ক্ষেত্রে কমিউনিটি ব্যাংক কীভাবে কাজ করছে?
মোহাম্মদ ইমতিয়াজ উদ্দিন: কমিউনিটি ব্যাংক মনে করে, খেলাপি ঋণ নিয়ন্ত্রণের মূল চাবিকাঠি হলো আগাম সতর্কতা, নিয়মিত নজরদারি, জবাবদিহি ও গ্রাহকের সঙ্গে দায়িত্বশীল সম্পর্ক। আমরা শুধু খেলাপি হওয়ার পর ঋণ আদায়ে মনোযোগী নই; বরং ঋণখেলাপি হওয়ার আগেই সম্ভাব্য ঝুঁকি শনাক্ত করে প্রতিরোধমূলক ব্যবস্থা গ্রহণ করি।
ক্ষুদ্র উদ্যোক্তা, কৃষক, নারী ও ব্যাংকিং সুবিধার বাইরে থাকা মানুষকে সেবার আওতায় আনতে আমরা কাজ করছি।মোহাম্মদ ইমতিয়াজ উদ্দিন, ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা, কমিউনিটি ব্যাংক বাংলাদেশ পিএলসি
‘কমিউনিটি ক্যাশ’ অ্যাপের মাধ্যমে ক্যাশলেস লেনদেন কেমন হচ্ছে। আগামী দিনে আরও বাড়াতে কী ধরনের সুবিধা দিচ্ছেন?
মোহাম্মদ ইমতিয়াজ উদ্দিন: ‘কমিউনিটি ক্যাশ’ অ্যাপের মাধ্যমে আমরা গ্রাহকদের দৈনন্দিন ব্যাংকিংকে আরও সহজ, দ্রুত ও ক্যাশলেস করার চেষ্টা করছি। বাংলা কিউআর দিয়ে মার্চেন্ট পেমেন্ট, এমনকি কার্ড বা চেক ছাড়াই শাখা থেকে কিউআর স্ক্যান করে নগদ উত্তোলনের সুবিধাও রয়েছে।
ইতিমধ্যে আমাদের মোট লেনদেনের প্রায় ৬৫ শতাংশ ডিজিটাল মাধ্যমে হচ্ছে এবং প্রায় ৮৫ শতাংশ গ্রাহক ডিজিটাল প্ল্যাটফর্ম সক্রিয়ভাবে ব্যবহার করছেন। আমাদের লক্ষ্য ব্যাংকিংকে আরও সহজ, নিরাপদ ও পুরোপুরি ক্যাশলেস করে তোলা।
পে–রোল ব্যাংকিংয়ের পাশাপাশি সাধারণ এসএমই ও রিটেইল খাতে কার্যক্রম বাড়াতে আপনাদের কৌশল কী?
মোহাম্মদ ইমতিয়াজ উদ্দিন: পে–রোল ব্যাংকিং আমাদের একটি শক্তিশালী ভিত্তি। এখন আমরা সেই ভিত্তির ওপর দাঁড়িয়ে সাধারণ মানুষ ও উদ্যোক্তাদের কাছে আরও বেশি পৌঁছাতে চাই।
এসএমইতে আমাদের মূল লক্ষ্য হলো ঋণ নেওয়ার প্রক্রিয়া সহজ করা এবং দ্রুত সেবা দেওয়া। রিটেইলে শাখা–উপশাখার পাশাপাশি সার্ভিস বুথ ব্যাংকিংয়ের মাধ্যমে প্রান্তিক এলাকার মানুষের কাছে সেবা পৌঁছে দিচ্ছি। অর্থাৎ শুধু আমাদের প্রচলিত গ্রাহক নয়; সাধারণ মানুষকেও ব্যাংকিংয়ের আওতায় আনতে চাই।
সব মিলিয়ে আমাদের কৌশল খুব সহজ—পে–রোলের শক্তিশালী ভিত্তি ধরে রেখে প্রযুক্তি ও সহজ সেবার মাধ্যমে এসএমই ও রিটেইল গ্রাহক ভিত্তি দ্রুত বাড়ানো।
সাইবার নিরাপত্তা ও গ্রাহকের তথ্যের সুরক্ষা নিশ্চিত করতে আপনাদের ব্যাংক কী ধরনের পদক্ষেপ নিয়েছে?
মোহাম্মদ ইমতিয়াজ উদ্দিন: সাইবার নিরাপত্তা ও গ্রাহকের তথ্যের সুরক্ষাকে আমরা সর্বোচ্চ অগ্রাধিকার দিচ্ছি। এ ক্ষেত্রে আমাদের কৌশল মূলত প্রতিরোধ, সুরক্ষা, নিয়মিত পরীক্ষা ও সচেতনতা—এ চারটি স্তম্ভের ওপর ভিত্তি করে।
আমাদের লক্ষ্য একটাই—গ্রাহকের তথ্য ও অর্থের নিরাপত্তা নিশ্চিত করে একটি নিরাপদ, নির্ভরযোগ্য ও আস্থাশীল ডিজিটাল ব্যাংকিং পরিবেশ তৈরি করা।
প্রান্তিক এলাকা ও সাধারণ জনগণের দোরগোড়ায় সেবা পৌঁছাতে উপশাখা বা প্রযুক্তির ব্যবহার কেমন হচ্ছে?
মোহাম্মদ ইমতিয়াজ উদ্দিন: প্রান্তিক ও প্রত্যন্ত এলাকার মানুষের কাছে ব্যাংকিং সেবা পৌঁছে দিতে আমরা উপশাখা ও ডিজিটাল ব্যাংকিং—দুই দিকেই গুরুত্ব দিচ্ছি। উপশাখার মাধ্যমে হিসাব খোলা, টাকা জমা ও উত্তোলন, রেমিট্যান্স গ্রহণ, ঋণ আবেদন এবং অন্যান্য প্রয়োজনীয় সেবা স্থানীয় পর্যায়েই পাওয়া যাচ্ছে। ফলে গ্রাহকদের দূরের শাখায় গিয়ে সময় ও অর্থ ব্যয় করতে হচ্ছে না।
এর পাশাপাশি মোবাইল অ্যাপ, কিউআর পেমেন্ট, অনলাইন ফান্ড ট্রান্সফার ও ডিজিটাল বিল পরিশোধের মতো সেবার মাধ্যমে মানুষ ঘরে বসেই দ্রুত, সহজ ও নিরাপদে লেনদেন করতে পারছেন।
ক্ষুদ্র উদ্যোক্তা, কৃষক, নারী ও ব্যাংকিং সুবিধার বাইরে থাকা মানুষকে এই সেবার আওতায় আনতে আমরা কাজ করছি। আমাদের লক্ষ্য হলো ব্যাংকিং সেবা মানুষের দোরগোড়ায় পৌঁছে দেওয়া, যাতে সেবার জন্য কাউকে দূরে যেতে না হয়।
আগামী দিনে আপনাদের মূল লক্ষ্য ও পরিকল্পনা কী?
মোহাম্মদ ইমতিয়াজ উদ্দিন: বর্তমান বৈশ্বিক ও বাংলাদেশের অর্থনৈতিক বাস্তবতায় উচ্চ মূল্যস্ফীতি, সুদের হার ও তহবিলের ব্যয়, তারল্য ব্যবস্থাপনা, ঋণের গুণগত মান ও প্রযুক্তিগত পরিবর্তন ব্যাংকিং খাতের জন্য একই সঙ্গে বড় চ্যালেঞ্জ ও নতুন সম্ভাবনা তৈরি করেছে। কমিউনিটি ব্যাংক ২০২৯ সালের মধ্যে একটি বিশ্বস্ত, টেকসই ও ক্যাশলেস ব্যাংক হিসেবে প্রতিষ্ঠিত হওয়ার সুস্পষ্ট লক্ষ্য নির্ধারণ করেছে।
আমাদের কৌশল মূলত তিনটি অগ্রাধিকারের ওপর ভিত্তি করে— সচ্ছতা, বৃদ্ধি ও টেকসই এই তিনটি মূল ভিত্তিকে সামনে রেখে ২০২৯ সালের মধ্যে কমিউনিটি ব্যাংক বাংলাদেশ পিএলসিকে একটি বিশ্বাসযোগ্য, টেকসই, শক্তিশালী ও সম্পূর্ণ ডিজিটাল-ক্যাশলেস ব্যাংকে পরিণত করাই আমাদের লক্ষ্য।