ছাড় উঠে গেলেই স্পষ্ট হবে ব্যাংকের ক্ষয়ক্ষতির চিত্র
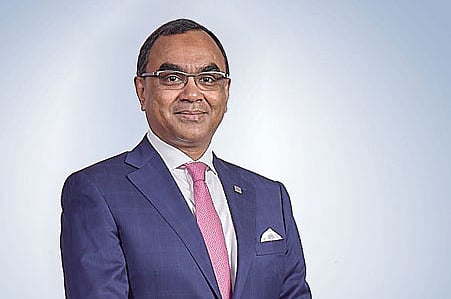
করোনাভাইরাসের প্রকোপ শুরুর পর দুই বছর কেটে গেছে। করোনার প্রথম বছর ২০২০ সাল থেকে শিক্ষা নিয়ে ব্যাংকগুলো ২০২১ সালে ব্যবসা করেছে। কম সুদে প্রায় এক লাখ কোটি টাকা ঋণ দিয়েছে। এ ঋণের কারণে আবার চাপেও পড়েছে। এ রকম পরিস্থিতিতে ব্যাংক খাতের সার্বিক ব্যবস্থাপনা নিয়ে কথা বলেছেন মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) সৈয়দ মাহবুবুর রহমান। তাঁর সাক্ষাৎকার নিয়েছেন প্রথম আলোর জ্যেষ্ঠ প্রতিবেদক সানাউল্লাহ সাকিব।
প্রথম আলো: ২০২০ সালের শুরুতে করোনা হানা দিল। সে থেকে শিক্ষা নিয়ে ২০২১ সালে ব্যাংকগুলো কেমন ব্যবসা করল?
সৈয়দ মাহবুবুর রহমান: ২০২১ সালে ব্যবসা খারাপ হয়নি, বলা যায় ভালোই হয়েছে। কারণ, সারা বিশ্বই খোলা ছিল। আর আমাদের ব্যবসা তো পোশাক খাতনির্ভর। এ খাত ভালো করেছে। এর সঙ্গে যুক্ত অন্যান্য খাতও তাই ভালো করেছে। যেমন আমদানি-রপ্তানি বাড়ায় ব্যাংকগুলোর ভালো ব্যবসা হয়েছে। রেমিট্যান্স বা প্রবাসী আয় শুরুর দিকে ভালো ছিল, যদিও শেষের দিকে অনেকটা কমেছে। বিশ্বব্যাপী যোগাযোগব্যবস্থা ও ব্যবসা-বাণিজ্য চালু হয়ে যাওয়ায় হুন্ডি আবার চালু হয়ে গেছে। এই কারণে বৈধ পথে, অর্থাৎ ব্যাংকিং চ্যানেলে প্রবাসী আয় আসা কমে গেছে। এ ছাড়া ব্যাংকের সঙ্গে খোলাবাজারে ডলারের দামের পার্থক্য ৩ টাকার বেশি হয়ে গেছে। এ কারণেও বৈধ পথে প্রবাসী আয় আসা কমে গেছে।
গত বছরের শুরুতে ব্যাংকগুলোতে অতিরিক্ত তারল্য ছিল। কারণ, তখন ব্যাংকগুলোর হাতে অনেক ডলার ছিল, যা নিয়ে কেন্দ্রীয় ব্যাংক বাজারে টাকা দিয়েছে। আর এখন ব্যাংকগুলো টাকা দিয়ে প্রতিনিয়ত ডলার কিনছে। আবার বাংলাদেশ ব্যাংক বিল ও ট্রেজারি বিলের মাধ্যমেও টাকা তুলছে। এসবের মাধ্যমে ১৫-১৬ হাজার কোটি টাকা ইতিমধ্যে কেন্দ্রীয় ব্যাংকে চলে গেছে।
সরকারের অনেকগুলো বড় প্রকল্পের কাজ এখন চলছে। আবার রাজস্ব আয়ও ভালো হচ্ছে না। ফলে ব্যাংক থেকে টাকা ধার আরও বাড়বে। এদিকে বেসরকারি খাতের উদ্যোক্তাদেরও ঋণের চাহিদা বাড়ছে। কারণ, করোনাকে এখন আর কেউ ভয় করছে না। যদিও বিশ্বের অনেক দেশে আবারও লকডাউন শুরু হয়েছে। ফলে তারল্যের ওপর একটা চাপ তৈরি হতে পারে।
সার্বিক পরিস্থিতি বর্তমান সময়ের মতো থাকলে কেন্দ্রীয় ব্যাংকের ছাড় উঠে যাবে। গত বছরে পুরো টাকা আদায় হয়নি। আবার অনেকেই সময়মতো টাকা ফেরত দিতে পারছেন না। ফলে ভবিষ্যতে ঋণ আদায়ে একটা চাপ আসবে। আগের খেলাপি ঋণসহ এটা বড় আকার ধারণ করবে। কেন্দ্রীয় ব্যাংকের বিভিন্ন ছাড় উঠে গেলেই ব্যাংকগুলোর ক্ষয়ক্ষতির চিত্র পরিষ্কার হবে।
প্রথম আলো: করোনাভাইরাস থেকে দেশের ব্যাংকগুলো কী শিক্ষা নিল, প্রযুক্তিতে কতটা উন্নত হলো এবং ঝুঁকি ব্যবস্থাপনা কতটা শক্তিশালী করল?
সৈয়দ মাহবুবুর রহমান: প্রযুক্তি উন্নত করতে প্রয়োজন বড় বিনিয়োগ। আমাদের ব্যাংকগুলোর মূলধন যেহেতু অনেক কম, তাই এত বিনিয়োগ করাও কঠিন। আর বেশির ভাগ ব্যাংকের এই খাতে বিনিয়োগ করার ইচ্ছাও নেই। আমাদের প্রয়োজন প্রযুক্তি নিরাপত্তা খাতে বিনিয়োগ বাড়ানো। তবে এই খাতে বিনিয়োগ করে তাৎক্ষণিক মুনাফা করা কঠিন। এ জন্য সবাই তেমন আগ্রহ দেখাচ্ছে না। যারা হ্যাকার, তারা বিদেশি ব্যাংকে হানা দিতে যে প্রস্তুতি নেবে, আমাদের দেশের ব্যাংকের জন্যও একই প্রস্তুতি নেবে। সে জন্য আমরা প্রযুক্তিগত উন্নয়নের চেষ্টা করে যাচ্ছি। গত দুই বছরে সব ব্যাংকই প্রযুক্তি খাতে নতুন কিছু করেছে। একসময় ব্যাংকগুলো প্রযুক্তির মাধ্যমে আর্থিক সেবা (ফিনটেক) প্রদানকারী প্রতিষ্ঠানগুলোকে শত্রু মনে করত। সেই ভুল ভেঙে গেছে।
এখন আমরা যেসব এলাকায় যেতে পারছি না, ফিনটেকের সহায়তায় সেখানে আমাদের সেবা পৌঁছে যাচ্ছে। এর মাধ্যমে ছোট ছোট ঋণ দেওয়া যাচ্ছে, অভিজ্ঞতাও খুব ভালো। আমরা এ নিয়ে সেবা এক্সওয়াইজেড, রবিসহ আরও বেশ কয়েকটি প্রতিষ্ঠানের সঙ্গে কাজ করছি। যেহেতু সুদহারের সীমা বেঁধে দেওয়া হয়েছে, তাই চাইলেই আমরা খরচের কারণে প্রান্তিক পর্যায়ে যেতে পারছি না। আসলে ছোট ও ক্ষুদ্র ব্যবসায়ীদের কাছে সুদের হারের চেয়ে ঋণ পাওয়াটাই বড় বিষয়। তাই বিষয়টা কেন্দ্রীয় ব্যাংক ভেবে দেখতে পারে। আবার ডিজিটাল ব্যাংক নিয়েও আলোচনা শুরু হয়েছে। এখনই এ ধরনের ব্যাংকের অনুমোদন দেওয়ার সময় এসেছে কি না, এটাও ভাবতে হবে।
প্রথম আলো: প্রতিটি ব্যাংকেরই একজন গ্রাহককে ঋণ দেওয়ার সীমা আছে, কিন্তু একটি গ্রুপ পুরো খাত থেকে কত টাকা ঋণ নিতে পারবে, তার কোনো সীমা নেই। আবার অন্য নামে কোম্পানি খুলেও ঋণ নেন বড় উদ্যোক্তারা। এসব সম্পর্কে কিছু বলুন।
সৈয়দ মাহবুবুর রহমান: এ নিয়ে আলোচনা শুরু হয়েছে। বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি) কিছু কাজও করেছে। একজন গ্রাহককেই যেন সব ব্যাংক মিলে ঋণ না দেয়, তা দেখার সময় এসেছে। নিয়ন্ত্রক সংস্থাও নিশ্চয়ই বিষয়টি নিয়ে ভাবছে। আর গ্রুপের সংজ্ঞা নির্ধারণ করা হয়েছে। তবে এর ফাঁকফোকর দিয়ে কিছু হয়ে থাকলে বড় সমস্যা তৈরি হবে।
প্রথম আলো: দেশে এখন ৬০টির বেশি ব্যাংক আছে। এর মধ্যে ১০টির মতো ব্যাংক খুব ভালো করছে। ১০টির বেশি ব্যাংকের অবস্থা খুব খারাপ। আবার কিছু ব্যাংক কাকে অর্থায়ন করছে, তা নিয়ে ধোঁয়াশা রয়েছে। সব মিলিয়ে খাতটি নিয়ে বড় ঝুঁকির আশঙ্কা করছেন কেউ কেউ।
সৈয়দ মাহবুবুর রহমান: কয়েক বছর আগে দু-একটি ব্যাংকের জন্য পুরো খাতটি সমস্যায় পড়ে গিয়েছিল। এই খাতের বড় বিষয় গ্রাহকের আস্থা। গ্রাহকের টাকা নিয়েই তো আমাদের ব্যবসা। তাই কোনো ব্যাংকের ওপর যদি গ্রাহকের আস্থা উঠে যায়, তাহলে সেটিকে টিকিয়ে রাখা কঠিন। সরকার কিন্তু ব্যাংক খাতে নতুন করে কোনো সংকট না হওয়ার ব্যাপারে দৃঢ় অবস্থানে রয়েছে। প্রয়োজনে বাংলাদেশ ব্যাংককে তদারকি আরও জোরদার করতে হবে।
প্রথম আলো: দুর্বল বা খারাপ অবস্থায় থাকা ব্যাংকগুলো কি একীভূত হয়ে যাবে?
সৈয়দ মাহবুবুর রহমান: একীভূত হওয়াই উচিত। কিন্তু প্রশ্ন হলো, একটি ভালো ব্যাংক কেন একটি খারাপ ব্যাংকের সঙ্গে একীভূত হবে? এখানে দুই পক্ষের স্বার্থ থাকতে হবে। এটা না থাকলে হবে না। এমন অবস্থা যাতে না হয়, সে জন্য ব্যাংকগুলোকে পুরো সুদ আয় খাতে না নিয়ে ভবিষ্যতের জন্য রাখতে হবে। পাশাপাশি মূলধন ভিত্তি শক্তিশালী করতে হবে।
প্রথম আলো: কেবলই শুরু হওয়া ২০২২ সাল কেমন যাবে বলে মনে করেন?
সৈয়দ মাহবুবুর রহমান: চলতি বছর ব্যাংকগুলোর জন্য ভালো যাবে। তবে বিদেশি মুদ্রা নিয়ে ব্যাংক খাতে চাপ থাকবে। কারণ, পণ্যের দাম যেমন বেড়েছে, তেমনি তা পরিবহনের ভাড়াও বৃদ্ধি পেয়েছে। আবার দেশীয় মুদ্রা টাকার ওপরও চাপ থাকবে। কারণ, একদিকে সরকার ব্যাংক থেকে টাকা নেবে, অন্যদিকে উদ্যোক্তারা নতুন বিনিয়োগ করবেন। তবে যেসব ঋণ আদায়ের সময় হয়েছে, সেগুলো কোন ব্যাংক কীভাবে ম্যানেজ করে, সেদিকে সবার দৃষ্ট থাকবে। সবশেষে বলব, যারা লভ্যাংশ কম দেবে, সুদ আয় ভবিষ্যতের জন্য রাখবে, তারা তুলনামূলক স্বস্তিতে থাকবে।